تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی


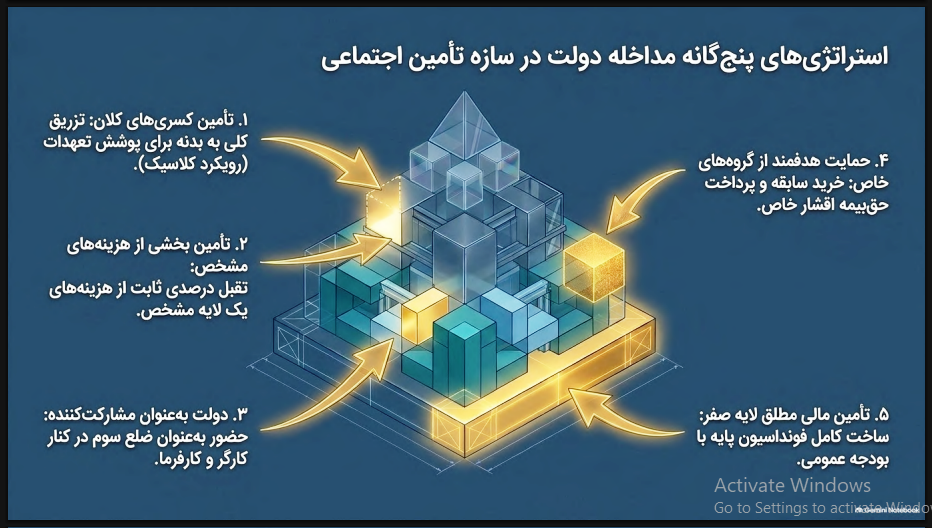
نقش دولت در تامین مالی بازنشستگی محدود به یک شکل واحد نیست و مشارکت آنها در این حوزه در کشورهای گوناگون به پنج شکل متمایز انجام میشود.
این پنج شیوه رایج عبارتند از: «تأمین کسریهای مالی نظام بازنشستگی»، «تأمین بخشی از هزینههای بازنشستگی»، «مشارکت بهعنوان یکی از پرداختکنندگان حقبیمه»، «پرداخت حقبیمه برخی گروههای خاص» و «تأمین مالی کفهای غیربیمهای و حمایتی.» این شیوهها لزوما جایگزین یکدیگر نیستند و ممکن است یک کشور همزمان بیش از یک شکل از مشارکت دولتی را بهکار گیرد.
تأمین کسریهای مالی
به گزارش تامین24 به نقل از هشتمین گزارش «اداره کل روابطعمومی و امور بینالملل سازمان تأمیناجتماعی» که مبتنی بر مطالعات تجارب بینالمللی و رهنمودهای «اتحادیه بینالمللی تأمیناجتماعی» است، در برخی نظامها، دولت بخشی از منابع عمومی خود را برای پوشش کسریهای ناشی از تعهدات نظام بازنشستگی اختصاص میدهد. سوئیس نمونهای از این وضعیت است که در آن دولت فدرال بخشی از هزینههای سالمندی و بازماندگان را از طریق منابع عمومی و مالیات بر ارزش افزوده تأمین میکند. در مورد آلمان نیز انتقالات دولت فدرال برای تأمین برخی تعهدات و اعتبارهای غیربیمهای نظام مورد استفاده قرار میگیرد.
تأمین بخشی از هزینههای بازنشستگی
در برخی کشورهای دیگر، دولت بخشی از هزینههای یک مؤلفه مشخص از نظام بازنشستگی را بهصورت مستقیم تقبل میکند. در ژاپن دولت حدود 50 درصد از هزینه «مستمری پایه» را تأمین میکند. در اکوادور نیز دولت بخشی از هزینههای بازنشستگی را تأمین میکند. در این الگو، دولت الزاماً کل هزینه یا کسری نظام را پوشش نمیدهد، بلکه بخشی مشخص از هزینههای یک جزء یا لایه از نظام به منابع عمومی وابسته است.
مشارکت دولت بهعنوان پرداختکننده حقبیمه
در برخی نظامها، دولت مانند یک پرداختکننده حقبیمه، درصد مشخصی از درآمد مشمول حق بیمه را تأمین میکند. در قبرس در کنار سهم کارکنان و کارفرمایان، دولت نیز سهمی از تأمین مالی را بر عهده دارد. در عراق نیز مشارکت دولت در کنار مشارکت کارکنان و کارفرما تعریف شده است. در مالت نیز دولت سهم بسیار قابلتوجهی در تأمین مالی مشارکتهای بیمهای دارد.
پرداخت حقبیمه گروههای خاص
در گروهی از کشورها، دولت حقبیمه بعضی گروهها را برای دورههایی مشخص یا بر اساس شرایط خاص اجتماعی پرداخت میکند. در آلبانی دولت برای برخی گروهها از جمله بخشی از بیکاران، کارکنان نظامی و برخی ذینفعان، پرداخت حقبیمه را بر عهده دارد. در کره نیز بخشی از حقبیمه کشاورزان، ماهیگیران و برخی کارکنان کمدرآمد با حمایت عمومی تأمین میشود.
تأمین مالی کف غیرمشارکتی (غیر بیمهای)
پنجمین شکل مشارکت دولت، تأمین مالی مزایای پایهای است که لزوماً به پرداخت حقبیمه وابسته نیستند. کانادا از طریق «تأمین دوران سالمندی» (Old Age Security) و «مکمل درآمد تضمینشده» (Guaranteed Income Supplement)، استرالیا از طریق «مستمری دوران سالمندی» (Age Pension) و دانمارک از طریق «مستمری همگانی» (Folkepension) نمونههایی از این الگو هستند.
در این ساختار، تأمین مالی دولت از یک لایه مشخص با هدف تأمین حداقل درآمد یا حمایت پایه در سالمندی صورت میگیرد و لزوماً به پوشش تمام مزایای بیمهای تعمیم پیدا نمیکند.
حاصل سخن
بررسی تطبیقی الگوهای تأمین مالی نظامهای بازنشستگی نشان میدهد که مشارکت دولت در این حوزه پدیدهای چندبعدی است و نمیتوان آن را صرفاً به مفهوم «کمک دولت به صندوق بازنشستگی» تقلیل داد. در برخی کشورها نقش دولت از ابتدا بخشی از معماری نظام است؛ در برخی دیگر دولت بخشی از هزینههای مشخص را بر عهده دارد؛ در گروهی، دولت بهعنوان یکی از مشارکتکنندگان در پرداخت حقبیمه حضور دارد و در برخی نظامها نیز عمده نقش دولت به تأمین یک کف حمایتی غیرمشارکتی مربوط میشود.