تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی

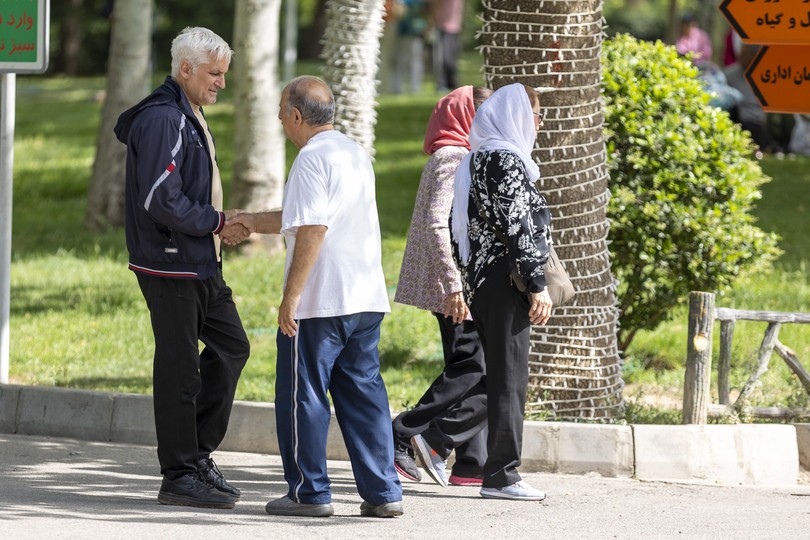
صندوقهای بازنشستگی با توجه به شرایط کنونی از جمله ناپایداریهای مالی، کاهش ضریب پشتیبانی، عدم اجرای اصلاحات ساختاری و پارامتریک و در نهایت تعادل نداشتن منابع و مصارف، این روزها نیازمند اصلاح روندها هستند. بی گمان، همزمان با افزایش سند امید به زندگی در کشور، اصلاح سن بازنشستگی یکی از راهکارهای اصلاحی اصولی به شمار می رود.
به گزارش تأمین 24، پایداری صندوقهای بیمهای اجتماعی، به عنوان ستون اصلی امنیت اقتصادی معیشت بازنشستگان و مستمریبگیران، در سالهای اخیر به یکی از جدیترین چالشهای ساختاری اقتصاد ایران تبدیل شده است. در قلب این بحران، یک واقعیت انکارناپذیر قرار دارد: سن امید به زندگی در ایران از ۵۵ سال در سال ۱۳۵۷ به ۸۰ سال در سال ۱۴۰۵ رسیده است، در حالی که میانگین سن بازنشستگی در کشور همچنان حدود ۵۲ سال باقی مانده است.
میتوان موضوع را اینگونه بیان کرد که این شکاف ۲۸ تا ۳۰ ساله به این معناست که هر فرد شاغل به طور متوسط یکسوم عمر خود را در دوران بازنشستگی سپری میکند، در حالی که نظام بیمهای برای چنین دوره طولانی طراحی نشده بود. همین مساله بخش قابل توجهی از شکاف تعادل منابع و مصارف صندوقهای بازنشستگی را توضیح می دهد.
الزام اصلاح از سالها پیش
افزایش سن بازنشستگی، موضوعی نیست که امروز و در برنامه هفتم توسعه برای نخستین بار مطرح شده باشد. کارشناسان اقتصادی و بیمهای از سالها پیش هشدار داده بودند که با افزایش امید به زندگی و تغییر ساختار جمعیتی، نظام بازنشستگی موجود ناپایدار خواهد شد. با این حال، عدم اقدام بهموقع در دهههای گذشته، اکنون به انباشت بحرانی انجامیده که اصلاح آن دشوارتر و پرهزینهتر شده است.
ایران با سن بازنشستگی ۵۱.۵ سال برای مردان و ۵۱ سال برای زنان، در پایینترین ردههای جهانی از نظر سن بازنشستگی قرار دارد. در حالی که میانگین سن بازنشستگی در کشورهای توسعهیافته بین ۶۵ تا ۶۷ سال است، این شکاف بزرگ نشاندهنده عدم تناسب ساختاری نظام بیمهای ایران با واقعیتهای جمعیتی و اقتصادی است.
افزایش سن امید به زندگی و تغییر ساختار جمعیتی، نظامهای بازنشستگی در سراسر جهان را با چالش پایداری منابع مواجه کرده است. سازمان تأمین اجتماعی بهعنوان بزرگترین صندوق بیمهای ایران، در وضعیت ناترازی منابع و مصارف قرار دارد. در چنین شرایطی، پرسش اصلی این است که چه راهکارهایی میتواند پایداری منابع این سازمان را در بلندمدت تضمین کند و آیا این چالش در سایر صندوقها نیز مصداق دارد.
حسن صادقی، رئیس اتحادیه پیشکسوتان جامعه کارگری در همین ارتباط به تأمین 24 گفت: با توجه به اینکه سن امید به زندگی در کشور افزایش یافته، باید موضوع افزایش سن بازنشستگی و برنامهریزی اجرای آن در دستور کار نهادهای مرتبط با این حوزه قرار گیرد.
صادقی افزود: در کنار ضرورت افزایش سن بازنشستگی باید حقوق و دستمزد نیروی کار را به صورت واقعی محاسبه و به آنان پرداخت کرد. امروزه در شرایطی افزایش امید به زندگی از ۵۵ سال به بیش از ۷۵ سال در کشور رسیده که میانگین سن بازنشستگی همچنان پایینتر از این شاخص قرار دارد.
برنامه هفتم توسعه و نقش اصلاح سن بازنشستگی
برنامه هفتم توسعه با تصویب ماده ۲۹، گام مهمی در راستای اصلاح این ساختار برداشته است. بر اساس این ماده، از ابتدای سال ۱۴۰۵، سنوات الزامی بیمهپردازی برای بازنشستگی بهصورت پلکانی افزایش مییابد. مطابق این مصوبه، بیمهپردازانی که بیش از ۲۸ سال سابقه دارند، مشمول افزایش سنوات نمیشوند. اما برای بیمهپردازان با سابقه کمتر، افزایش پلکانی پیشبینی شده است. افراد با ۲۵ تا ۲۸ سال سابقه، بهازای هر سال دو ماه؛ افراد با ۲۰ تا ۲۵ سال سابقه، سه ماه؛ افراد با ۱۵ تا ۲۰ سال سابقه، چهار ماه و در نهایت افرادی با کمتر از ۱۵ سال سابقه، پنج سال به سنوات الزامی آنان اضافه میشود.
همچنین تبصره مهم این ماده، سقف سنی را تعیین کرده است: سن بیمهپرداز در زمان بازنشستگی برای مردان نباید از ۶۲ سال و برای زنان از ۵۵ سال بیشتر شود. همچنین حداکثر سنوات الزامی برای مردان ۳۵ سال و برای زنان ۳۰ سال تعیین شده است. ایثارگران، معلولان و شاغلان مشاغل سخت و زیانآور از شمول این احکام مستثنا شده و مشمول قوانین خاص خود هستند.
صادقی اظهار کرد: مطابق دادههای آماری، میانگین سن بازنشستگی در کشور به ۵۰ سال رسیده است؛ به همین دلیل تناسبی بین سن امید به زندگی و سن بازنشستگی در کشور وجود ندارد. با وجود اینکه امید به زندگی زنان از ۵۵ سال به بیش از ۷۵ سال و خروجی این شاخص برای مردان از ۵۵ سال به ۷۰ سال رسیده، این موضوع در سن بازنشستگی تأثیری نداشته و در وضعیت امروز، مولفه سن بازنشستگی زنان به ۴۰ یا ۴۲ سال و مردان به ۵۰ سال رسیده است.
به گفته او، حذف شرط سنی در مشاغل و کاهش سن بازنشستگی زنان را میتوان یکی از دلایل اساسی ایجاد فاصله بین سن بازنشستگی و سن امید به زندگی دانست؛ به این واسطه معتقدیم که باید در شاخص شرط سنی در بازنشستگی بازنگری صورت گیرد.
وی ادامه داد: در شرایط امروز بازار کار و صندوقهای بازنشستگی، سنین ۵۵، ۶۰ و ۶۵ سال را باید ملاک قرار داد؛ همچنین رشد اقتصادی مستمر و تأثیرگذاری آن بر شکلگیری اشتغال و توسعه چتر بیمهای سازمان تأمین اجتماعی نیز از ضروریات مرتبط با حوزه بازنشستگی بهشمار میروند.
تأثیر بر پایداری صندوقهای بازنشستگی
پرسش کلیدی این است که آیا این اصلاحات میتواند بحران ناترازی صندوقهای بازنشستگی را مهار کند. واقعیت آن است که نسبت پشتیبانی سازمان تأمین اجتماعی در حال حاضر به کمتر از ۴ رسیده، در حالی که استاندارد جهانی برای پایداری صندوقها حداقل ۷ تا ۸ است.
افزایش تدریجی سن بازنشستگی، اگرچه گامی ضروری است، اما بهتنهایی کافی نیست. تجربه جهانی نشان میدهد که اصلاحات پارامتریک در نظامهای بازنشستگی تنها در صورتی مؤثر واقع میشود که با سایر اصلاحات ساختاری از جمله اصلاح فرمول محاسبه مستمری، افزایش نرخ حق بیمه و مدیریت حرفهای سرمایهگذاریها همراه باشد. تجربهها نشان میدهد که پایبندی به محاسبات اکچوئری و تعادل میان حق بیمه پرداختی و تعهدات آینده، کلید پایداری بلندمدت است.
چالشهای پیشرو
اجرای موفق این اصلاحات با چالشهای متعددی مواجه است. نخست، مقاومت اجتماعی و سیاسی در برابر افزایش سن بازنشستگی، بهویژه در شرایطی که بازار کار برای جوانان نیز با دشواریهای جدی مواجه است. دوم، ضرورت ایجاد مشاغل مناسب برای نیروی کار مسنتر که ممکن است با محدودیتهای جسمی و مهارتی مواجه باشند. سوم، خطر فرار بیشتر از بازار کار رسمی در صورت افزایش سن بازنشستگی بدون بهبود شرایط شغلی و مزایای بیمهای. علاوه بر این، افزایش سن بازنشستگی بهتنهایی نمیتواند مشکل ناترازی منابع و مصارف در صندوقهای بازنشستگی را حل کند.
در ایران ۱۷ صندوق بازنشستگی فعال وجود دارد که بخش قابل توجهی از آنها قادر به تأمین تعهدات خود از محل منابع داخلی نیستند و مستقیماً از بودجه عمومی تغذیه میشوند. صندوق بازنشستگی کشوری، سازمان تأمین اجتماعی نیروهای مسلح، صندوق کارکنان فولاد و صندوق وزارت اطلاعات از جمله این صندوقها به حساب میآیند.
کارشناسان راهکار مشترک برای همه صندوقها را حرکت به سمت «نظام چندلایه تأمین اجتماعی» میبینند. در نظام چندلایه، لایه اول شامل حمایت پایه دولتی، لایه دوم بیمه اجباری مبتنی بر اشتغال و لایه سوم پسانداز اختیاری و بیمههای تکمیلی است. این ساختار، ریسک را میان دولت، کارفرما و فرد تقسیم میکند و پایداری کل نظام را افزایش میدهد.
رئیس اتحادیه پیشکسوتان جامعه کارگری گفت: تبدیل اقتصاد و اشتغال مولد به غیرمولد را باید یکی از مهمترین دلایل شکلگیری و افزایش فرار بیمهای در کشور محسوب کرد؛ به این واسطه در حال حاضر حدود 3 میلیون و ۷۰۰ هزار نفر از بیمهپردازی در حوزه بیمه اجباری فرار میکنند.
وی اضافه کرد: اما تمهیدات تاخیری برای رهایی تأمین اجتماعی از وجود این چالش، افزایش نرخ حق بیمه متناسب با شرایط است؛ اکنون سهم حق بیمه پرداختی دولت باید از 3 درصد به 7 درصد افزایش یابد. همچنین در ادامه سیاستهای مرتبط با سازمانهای بیمهای مانند تأمین اجتماعی نیز افزایش سن بازنشستگی باید در دستور کار قرار گیرد.
به گفته صادقی، همینطور بر اساس قانون تأمین اجتماعی دولتها مکلفند نسبت به پرداخت سهم 3 درصدی حق بیمه خود و برآورد و اعمال در بودجه جاری کشور اقدام و این مبالغ به حساب سازمان تأمین اجتماعی برای ارائه خدمات به بیمه شدگان و بازنشستگان واریز شود.
اصلاح ضرورتی انکارناپذیر
افزایش سن بازنشستگی در برنامه هفتم توسعه، اگرچه سالها دیرتر از موعد موردنیاز آغاز شده، اما گامی ضروری و اجتنابناپذیر در جهت پایداری نظام بیمههای اجتماعی است. شکاف ۳۰ ساله میان سن امید به زندگی (۸۰ سال) و سن بازنشستگی (۵۲ سال) به وضوح نشان میدهد که نظام فعلی با واقعیتهای جمعیتی و اقتصادی ایران همخوانی ندارد.
با این حال، موفقیت این اصلاحات تنها در صورتی محقق میشود که با یک بسته جامع سیاستی همراه باشد؛ ایجاد فرصتهای شغلی مناسب برای جوانان و نیروی کار مسنتر، تقویت نظارت بر فرار بیمهای، اصلاح ساختار سرمایهگذاری صندوقها و تأدیه بدهیهای انباشته دولت به سازمان تأمین اجتماعی. تداوم روند فعلی بدون اصلاحات ساختاری، نهتنها پایداری صندوقهای بازنشستگی را به خطر میاندازد، بلکه امنیت اقتصادی میلیونها بازنشستگان و مستمریبگیرگن را نیز با تهدید جدی مواجه میسازد.
کارشناسان بیمههای اجتماعی بر این باورند که اصلاحات پارامتریک، بهویژه در چهار محور سن بازنشستگی، نرخ حقبیمه، نرخ جایگزینی و مدت پرداخت حقبیمه، کلیدی برای برقراری تعادل میان منابع و مصارف صندوقهای بازنشستگی است. این اصلاحات نه تنها به تقویت وضعیت مالی صندوقها کمک میکند، بلکه باعث افزایش ماندگاری بیمهشدگان و بیمهپردازان نیز میشود.
صادقی معتقد است که به دلیل یکپارچه شدن نظام اداری کشور، سازمان تأمین اجتماعی دچار مداخلات غیربیمهای نظیر مشکلات دولتها در ایفای تعهدات قانونی، متغیر شدن بازار کار و رشد اقتصادی و انجام نشدن بهموقع اصلاحات بیمهای شده و شرایط امروز را رقم میزند.
وی بیان کرد: معافیت کارگاههای زیر ۵ نفر، حق بیمه دوران سربازی، قانون حمایت از بازسازی و نوسازی صنایع، ایام بیکاری، مشاغل سخت و زیانآور، ماده ۱۰ قانون نوسازی صنایع، کارگزاران مخابرات روستایی، قانون حمایت از آزادگان، سنوات ارفاقی کارکنان دولت، قانون برنامه پنجم توسعه ماده ۴۹، ۱۰۳ و بند «و» ماده ۸۰ و ۲ درصد حرف مشاغل آزاد، قوانین بودجه سنواتی رانندگان حمل ونقل عمومی، قالیبافان و صنایع دستی و قوانین بودجه سنواتی باربران از دیگر مداخلات بیمه ای در تأمین اجتماعی محسوب میشوند.
به گفته وی، همچنین تجهیز منابع و کنترل مصارف صندوقهای بیمهای و بازنشستگی نیز از دیگر موضوعات مرتبط با این نهادهای بیمهگر اجتماعی است؛ این رویه به تعادل منابع و مصارف و پایداری این سازمانها منجر خواهد شد. همینطور موضوع سرمایهگذاری در راستای تأمین و ارتقای سودآوری بیمههای اجتماعی باید در دستور این سازمانها باشد.
ارتباط مستقیم پایداری منابع و اجرای تعهدات
پایداری منابع مالی صندوقها و توانایی آنها در اجرای تعهدات، رابطهای مستقیم و ناگسستنی دارند. مجموع هزینههای سازمان تأمین اجتماعی در سال جاری به ۲۱۰ هزار میلیارد تومان رسیده است. تعهدات بلندمدت شامل مستمری بازنشستگی، ازکارافتادگی و بازماندگان، درصد بالایی از مصارف سالانه سازمان را تشکیل میدهد.
اگر منابع پایدار سازمان تأمین اجتماعی تقویت نشود، توانایی ایفای این تعهدات بهطور فزایندهای کاهش مییابد. تقویت منابع پایدار از طریق گسترش پوشش بیمهای، وصول مطالبات معوق، تنوعبخشی به درآمدها و مدیریت حرفهای سرمایهگذاریها، به سازمان تأمین اجتماعی امکان میدهد بدون استقراض از دولت، تعهدات خود را بهموقع و کامل ایفا کند. این چرخه مثبت، نیازمند یک رویکرد یکپارچه و هماهنگ میان سیاستهای اقتصادی، بیمهای و بازار کار است.
بدون تردید، اشتغال غیرمولد و اقتصاد غیرمولد یکی از ریشهایترین عوامل ناترازی صندوقهای بیمهای است. بخش غیررسمی بازار کار بهطور مداوم در حال گسترش است و این افزایش، ورودی تأمین اجتماعی را با مشکل مواجه میکند. در چنین مشاغلی، افراد بهصورت پنهانی فعالیت کرده و از اعلام فعالیت خود به سازمان تأمین اجتماعی و پرداخت حق بیمه سرباز میزنند.
بر اساس آمار پایگاه اطلاعات رفاه ایرانیان، نزدیک به 27 تا 30 درصد افراد شاغل هیچگونه بیمهای ندارند. برخی از مشاغل گوناگون با سیستم حقبیمه ماهانه و مستمر سازگاری ندارند و در نتیجه از پوشش بیمهای محروم میمانند.
پایداری بدون اصلاحات امکانپذیر نیست
یکی از مؤثرترین راهکارها، طراحی سازوکارهای بیمهای متناسب با شرایط شاغلان غیررسمی است. سیستم فعلی که مبتنی بر پرداخت ماهیانه حقبیمه است، برای کشاورزان، کارگران فصلی و صاحبان مشاغل خُرد کارایی ندارد.
پایداری منابع سازمان تأمین اجتماعی و سایر صندوقهای بازنشستگی، بدون اصلاحات ساختاری جامع امکانپذیر نیست. اصلاحات پارامتریک، تأدیه بدهی دولت، تنوعبخشی به منابع مالی، گسترش پوشش بیمهای شاغلان غیررسمی و حرکت به سمت نظام چندلایه تأمین اجتماعی، از جمله راهکارهایی هستند که در تجربه جهانی و پژوهشهای داخلی بر آنها تأکید شده است.
در کنار این اقدامات، رونق اقتصاد مولد و کاهش اشتغال غیررسمی، پیششرط اساسی تقویت منابع پایدار صندوقهاست. بدون رشد اقتصادی پایدار و ایجاد فرصتهای شغلی مناسب، هرگونه اصلاح پارامتریک در سن بازنشستگی نیز تنها مسکنی موقت خواهد بود و بحران پایداری را به آینده موکول میکند.