تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی

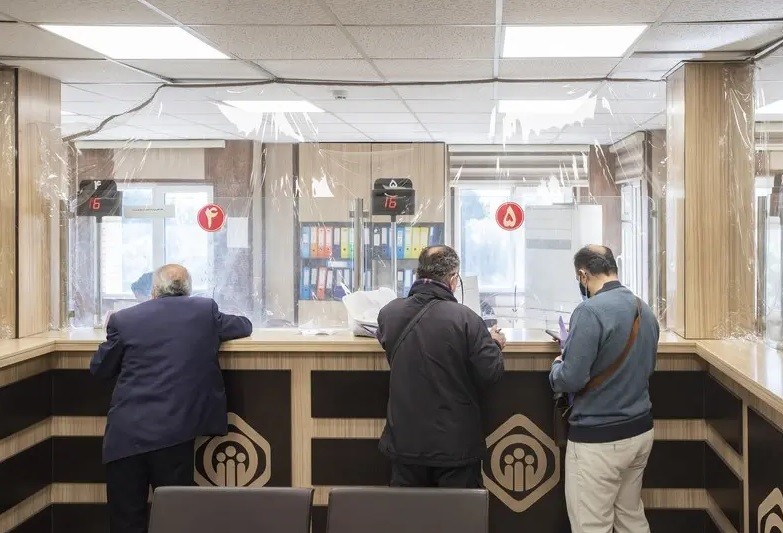
شاید یکی از راهکارهای مهم برای نجات تأمین اجتماعی و دیگر صندوقهای بیمهگر اجرای دقیق نظام چندلایه تأمین اجتماعی باشد زیرا این نظام به عنوان یکی از مراحل گذار ضروری از این وضعیت کنونی همه صندوقهای بازنشستگی و بیمهای از چالشها و مشکلات فعلی است.
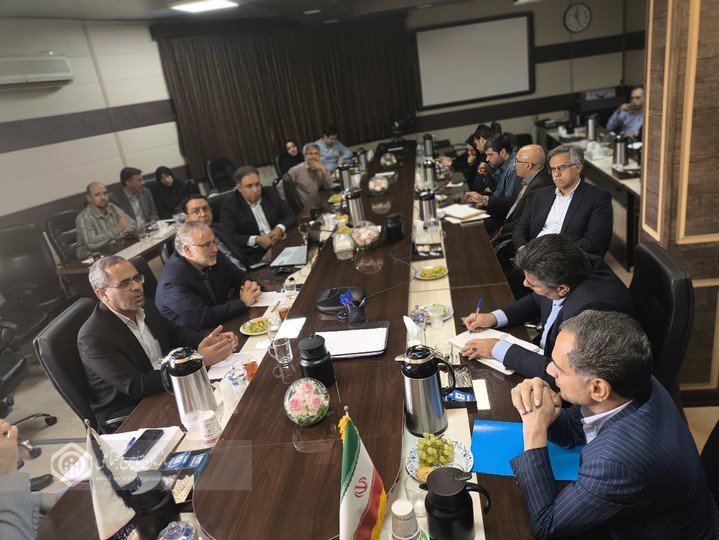
به گزارش تأمین 24، باید دید که آیا با تحقق کامل نظام چندلایه تأمین اجتماعی با همراهی و همکاری همه نهادها و دستگاهها، صندوقهای بازنشستگی و حتی شرکای اجتماعی میتوان به تحقق عدالت اجتماعی به عنوان خروجی نهایی این نظام چندلایه دست یافت. البته نباید در این زمینه نقش شرکای اجتماعی را به عنوان بازیگران اصلی این اصلاحات فراموش کرد.
نظام تأمین اجتماعی ایران با چالشهای ساختاری عمیقی مواجه است که برخی از آنها ناترازی منابع و مصارف، پوشش ناکافی، نابرابری در توزیع منابع و ناتوانی در پاسخ به نیازهای متنوع جامعه. نظام تکلایه فعلی که همه بیمهشدگان را بدون توجه به تفاوتهای درآمدی، شغلی و توان پرداخت، تحت یک الگوی یکنواخت پوشش میدهد، به بنبست رسیده است.
حال در چنین شرایطی نظام چندلایه تأمین اجتماعی به عنوان راهبردی اثبات شده در تجارب بینالمللی، پاسخی نوین به این چالشهایی به شمار میرود. اکنون با مرور تاریخچه طرح این ایده در ایران، بررسی ضرورت، اقدامات انجام شده، نقش سازمان تأمین اجتماعی و شرکای اجتماعی، تحولات پیشرو و پیوند آن با عدالت اجتماعی مورد بررسی قرار میگیرد.
تاریخچه و پیشینه طرح نظام چندلایه در ایران
ایده نظام چندلایه تأمین اجتماعی در ایران ریشه در اسناد بالادستی دارد و از اوایل دهه ۱۳۸۰ به طور جدی مطرح شده است. قانون ساختار نظام جامع رفاه و تأمین اجتماعی که ایده آن از سال ۱۳۸۳ شکل گرفت را میتوان نقطه عطف نخست در طرح نظام چندلایه دانست. ماده (۱۲) این قانون، نظام جامع تأمین اجتماعی را دارای چهار رکن تعریف کرده است؛ شورای عالی رفاه و تأمین اجتماعی، وزارت تعاون، کار و رفاه اجتماعی، نهادهای بیمهای، حمایتی و امدادی، و مؤسسات کارگزاری . این قانون زمینه نهادی برای تفکیک لایههای حمایتی، بیمهای و امدادی را فراهم کرد.
ماده (۲۷) قانون برنامه پنجم توسعه دولت را مجاز به برقراری و استقرار نظام جامع تأمین اجتماعی چندلایه با حداقل سه لایه کرد که در این ماده قانونی به موضوعاتی همچون مساعدتهای اجتماعی (حمایتی و توانمندسازی)، بیمههای اجتماعی پایه (مستمری پایه و درمان پایه) و بیمههای مکمل بازنشستگی و درمان اشاره دارد. همچنین ماده (۸۱) قانون برنامه ششم توسعه نیز بر استقرار این نظام تأکید کرده است.
سیاستهای کلی تأمین اجتماعی ابلاغی سال ۱۴۰۱ نیز به عنوان یک سند بالادستی، چندلایگی را به عنوان یکی از اصول مشترک نظام تأمین اجتماعی معرفی کرده و بر ایجاد سازوکار تخصصی و فرابخشی برای حفظ انتظام و انسجام لایهها تأکید دارد. اصول مشترک مورد اشاره شامل: چندلایگی، جامعیت، فراگیری، یکپارچگی، کارآمدی و شفافیت، امانتداری، رعایت کرامت انسانی و عدالتمحوری و رفع تبعیض است .
همچنین در برنامه هفتم توسعه، اجرای نظام بازنشستگی چندلایه در برنامه هفتم توسعه به عنوان یک تکلیف قانونی مورد تأکید قرار گرفته و کارشناسان بر ضرورت عبور از مرحله مطالعات به مرحله اجرا تأکید کردهاند.
ضرورت اجرای نظام چندلایه
نظام تکلایه فعلی در پاسخ به نیازهای متنوع جامعه ناکارآمد شده است. دلایل اصلی ضرورت گذار به نظام چندلایه همچون ناتوانی در پاسخ به تنوع نیازها، توزیع غیرهدفمند منابع، فشار بر لایه پایه، چالشهای جمعیتی و بازار کار و پوشش ناکافی محسوب میشوند. در ساختار تکلایه، امکان انتخاب میان سطوح مختلف خدمات یا پرداخت بیشتر برای پوشش بهتر وجود ندارد. همه افراد با شرایط و ظرفیتهای گوناگون، ناچار به پذیرش یک الگوی واحد میشوند که «نه برای همه کافی است و نه برای صندوق مقرون به صرفه».
از سویی دیگر در غیاب سازوکارهای متناسبسازی حمایت با سطح نیاز، منابع صندوقها بعضاً به گروههایی تعلق میگیرد که از حمایت کمتری برخوردار نیستند، در حالی که اقشار نیازمند از دسترسی کافی محروم میمانند. همچنین نبود لایههای مکمل و رفاهی، تمامی انتظارات درمانی، رفاهی و معیشتی را بر دوش لایه پایه میگذارد—امری که به افزایش فشار مالی، کاهش کارایی منابع و ناترازی بلندمدت منجر شده است.
کاهش نرخ باروری، افزایش امید به زندگی و گسترش اشتغال غیررسمی در حدود ۵۰ درصد اشتغال کشو، تداوم وضع موجود را با مخاطره جدی مواجه کرده است. نظام تأمین اجتماعی ایران برای اقتصادی با این حجم از اشتغال غیررسمی طراحی نشده است. با این وجود، اگرچه حدود ۶۰ درصد جمعیت ایران تحت نوعی حمایت هستند، اما تنها ۱۵ درصد از پوشش کافی برخوردارند. این شکاف بزرگ، ضرورت طراحی نظامی با لایههای متنوع و هدفمند را نمایان میکند.
اقدامات قانونی و سیاستی
مهمترین اقدامات قانونی و سیاستی برای اجرای این نظام چندلایه در راستای رسیدن به عدالت اجتماعی برای همه گروههای مشمول، شامل تصویب قانون ساختار نظام جامع رفاه و تأمین اجتماعی در سال 1383، احکام برنامههای پنجم، ششم و هفتم توسعه، ابلاغ سیاستهای کلی تأمین اجتماعی در فروردین سال 1401 و در نهایت تصویب لایه اول (مساعدت اجتماعی) در کمیسیون امور اجتماعی دولت و بررسی لایه دوم یعنی بیمه اجتماعی پایه و نظام بیمه فراگیر است.
اما اقدامات نهادی در راستای تحقق این نظام نیز همچون تشکیل دبیرخانه هیأت امنای سازمان تأمین اجتماعی و صندوقهای تابعه و برگزاری سلسله نشستهای تخصصی تحول با محوریت نظام چندلایه است. از سویی دیگر صندوق آیندهساز به عنوان پایلوت ملی برای طراحی و اجرای نظام چندلایه انتخاب شده و بسته دوم تحول خود را با عنوان «اصلاح نظام بیمه اجتماعی؛ تحقق نظام چندلایه» تدوین کرده است که این اقدامات نیز برنامهریزی شده است.
چالشها و موانع اجرایی
با وجود تصریح مکرر قوانین، نظام چندلایه هرگز به طور واقعی مستقر نشده است. دلایل اصلی اجرایی نشدن این نظام نیز تعارض منافع نهادی و مقاومت در برابر تغییر، نبود نظام اطلاعاتی یکپارچه رفاهی، فقدان مشوق برای ذینفعان، ضعف عملکردی شورای عالی رفاه و ادغام وزارت رفاه در وزارت کار که به تضعیف ساختارهای حوزه رفاه منجر شد و اجرای قطعاتی از نظام چندلایه بدون طراحی جامع که میتواند پیامدهای منفی به همراه داشته باشد؛ به شمار میروند.
نقش سازمان تأمین اجتماعی در استقرار نظام چندلایه
سازمان تأمین اجتماعی به عنوان بزرگترین نهاد بیمهای کشور، نقشی کلیدی در گذار به نظام چندلایه ایفا میکند. ایفای نقش پایلوت ملی یکی از این نقشها است. صندوق آیندهساز (تابع سازمان تأمین اجتماعی) به عنوان پایلوت ملی اصلاحات ساختاری انتخاب شده است. این صندوق با حفظ حقوق اعضای فعلی، الگوی چندلایه را برای اعضای جدید و داوطلبان به صورت انتخابی طراحی و اجرا میکند.
در الگوی صندوق آیندهساز، سه لایه اصلی تعریف شده است که در لایه پایه، پوشش حداقلی و همگانی برای تأمین امنیت معیشتی و خدمات درمانی اولیه، لایه مکمل، با حقبیمه بالاتر و خدمات گستردهتر، متناسب با سطوح درآمدی و لایه رفاهی نیز شامل خدمات اختیاری مانند پرداختهای یکجا، درمان تکمیلی پیشرفته، بیمه عمر و خدمات سالمندی است.
یکی از زمینههای عملیاتی کلیدی، بازمهندسی ساختار خدمات درمانی و رفاهی سازمان است. در نظام چندلایه سلامت، خدمات سازمان تأمین اجتماعی به خدماتی محدود میشود که در لایه بیمه پایه تعریف شدهاند و لایههای تکمیلی توسط بخش خصوصی یا با مشارکت بیمهشده ارائه میشوند.
سازمان تأمین اجتماعی از طریق هیأت امنای سازمان تأمین اجتماعی و صندوقهای تابعه، نقش تنظیمگر در حوزه بیمهای را ایفا میکند. این نهاد در کنار شورای عالی رفاه (سیاستگذار) و صندوقهای بیمهگر، پیکره سهسطحی نظام بیمهای را شکل میدهد.
بهرهگیری از نظام چندلایه
شرکای اجتماعی شامل دولت، کارفرمایان و کارگران در قبال پایداری صندوقها مسئولیت مشترک دارند. اصل سهجانبهگرایی یکی از اصول بنیادین نظام بیمهای است که در سیاستهای کلی تأمین اجتماعی نیز مورد تأکید قرار گرفته است. بدون همکاری سهجانبه و تعهد به ایفای تعهدات، هیچ اصلاحی پایدار نخواهد بود.
کارشناسان بر مشارکت ذینفعان در فرآیند اصلاحات تأکید کردهاند. بی توجهی به نهادهای صنفی، چرخه مطالبهگری را تضعیف میکند . شاغلان آزاد، پروژهای و فریلنسرها از جوامع هدف اصلی پایلوت نظام چندلایه هستند و باید در طراحی مدلهای بیمهای مشارکت داده شوند.
در لایه مکمل، کارفرمایان میتوانند با مشارکت در تأمین حقبیمه بالاتر، پوشش بهتر و خدمات گستردهتر را برای کارکنان خود فراهم کنند.
اصلاحات ساختاری نیازمند فهم مشترک، اقناع اجتماعی و اجماع نهادی است. بدون این بستر گفتمانی، حتی دقیقترین طرحها نیز یا به مرحله اجرا نمیرسند یا در میانه راه با مقاومتهای گسترده مواجه میشوند.
«غلامحسین عابدیروش» کارشناس بیمههای اجتماعی در ارتباط با ضرورت توسعه پوشش بیمههای اجتماعی با بهرهمندی از اجرای نظام چندلایه تأمین اجتماعی گفت: با تحقق اجرای این نوع نظام تأمین اجتماعی، همه گروههای جامعه تحت پوشش حمایتی بیمههای اجتماعی قرار میگیرند.
عابدیروش با بیان اینکه سیاستهای کلی تأمین اجتماعی در حوزه راهبری کلان تأمین اجتماعی مورد توجه و تاکید قرار گرفته است، افزود: در کنار این مهم، با تحقق شکلگیری استقرار نظام چند لایه تأمین اجتماعی، دولت وظایف خود را در این حوزه به شکل کامل خواهد دانست. در واقع با تحقق نظام چندلایه، افراد از حمایت بیمههای اجتماعی یا دولتی بهرهمند میشوند.
مسیریابی تحولات بیمه ای با استقرار نظام چندلایه
استقرار نظام چندلایه، تحولات عمیقی در حوزه بیمههای اجتماعی ایجاد خواهد کرد که برخی از این موضوعات شامل گذار از یکنواختی به تنوع و انتخابگری، تفکیک منابع و ارزیابی مستقل هر لایه و شفافیت در پرداختهای رفاهی به شمار میروند. به جای تحمیل یک ساختار یکنواخت به همه، سطوح مختلفی از پوشش در لایههای پایه، مکمل و رفاهی طراحی میشود که اعضا میتوانند بسته به نیاز، توان مالی و ترجیحات خود در آن مشارکت کنند. اعضا میتوانند در طول دوره عضویت، میان مسیرهای مختلف جابهجا شوند یا خدماتی را افزوده یا کاهش دهند.
این ساختار، امکان تفکیک منابع، ارزیابی مستقل هر لایه و تصمیمسازی متناسب با نقش و هدف هر سطح از خدمات را فراهم میکند. حداقل ماحصل اجرای کامل نظام چندلایه، ایجاد شفافیت در پرداختهای رفاهی اعم از مساعدتهای اجتماعی و بازنشستگی است. این شفافیت به حوزههای سرمایهگذاری و تأمین مالی نیز تسری مییابد.
نظام چندلایه با انعطافپذیری در اشتغال سالمندان و ترکیب منابع درآمدی دوران سالمندی همراه خواهد بود. تحولات بازار کار، ظهور مشاغل پلتفرمی و تغییرمفهوم بازنشستگی، ایجاب میکند که نظام چندلایه با این واقعیتهای جدید سازگار باشد. طرح مستمری تضمینی سالمندی به عنوان لایه صفر، این پیام را منتقل میکند که رفع فقر سالمندی یک وظیفه مالیاتی و بودجهای است، نه بیمهای. این تفکیک، از منظر پایداری صندوقها حیاتی است.
عابدیروش ادامه داد: در قالب این نوع نظام بیمهای -حمایتی، یکپارچگی به معنای واقعی تحقق مییابد و شرکای اجتماعی در حوزه تأمین اجتماعی نقش خود را ایفا میکنند. عدالت اجتماعی خروجی نظام چندلایه تأمین اجتماعی است و سازمان تأمین اجتماعی یکی از نهادهای رعایتکننده اصول بیمهای در حوزههای بیمههای اجتماعی محسوب میشود.
این کارشناس بیمههای اجتماعی ادامه داد: به این واسطه سیاستگذاران حوزه قانون و اجرا صرفاً نباید در حوزه قوانین ورود کنند و باید این اصول در بیمههای اجتماعی حاکم شود.
عدالت اجتماعی؛ خروجی نظام چندلایه
نظام چندلایه میتواند به تقویت عدالت اجتماعی منجر شود، مشروط بر این که این نظام دارای طراحی صحیح و اجرای اصولی باشد. طراحی صحیح نظام چندلایه میتواند کاهش فقر سالمندی و تقویت پایداری مالی صندوقها را به طور همزمان محقق کند. لایه حمایتی (لایه صفر) برای مقابله با فقر و کمک به افراد با شرایط خاص و اضطراری طراحی شده است.
نظام چندلایه امکان هدفمندسازی حمایتها بر اساس سطح نیاز و درآمد را فراهم میکند. در لایه پایه، استحقاق بر اساس استطاعت (آزمون وسع) و در لایه بیمهای، استحقاق بر اساس مشارکت (بیمهپردازی) تعریف میشود.
با این حال، کارشناسان هشدار دادهاند که نرخ جایگزینی نزدیک به ۹۸ تا ۱۰۲ درصد برای تمام سطوح درآمدی، کارکرد بازتوزیعی را کاهش میدهد . همچنین، عدالت عمودی نیازمند طراحی دقیق نرخها و فرمولهای مستمری در هر لایه است.
نظام چندلایه با تفکیک منابع و تعهدات هر لایه، میتواند به عدالت بیننسلی کمک کند. نظام تکلایه فعلی، بار حمایت از سالمندان را بر دوش نسل شاغل فعلی میگذارد که با کاهش نسبت پشتیبانی، این بار ناپایدار شده است.
بر اساس اصول سازمان بینالمللی کار، پیشرفت (توسعه) بدون عدالت اجتماعی و عدالت اجتماعی بدون تأمین اجتماعی تحقق نمییابد . نظام چندلایه به عنوان زیرساخت، ابزار و هدف پیشرفت تلقی میشود.
نظام چندلایه تأمین اجتماعی، ضرورتی اجتنابناپذیر برای پایداری مالی صندوقها، گسترش پوشش و تحقق عدالت اجتماعی است. ایده آن از اوایل دهه ۱۳۸۰ در اسناد بالادستی ایران مطرح شده، اما موانع نهادی، تعارض منافع و فقدان اراده سیاسی مانع اجرای آن شده است. سازمان تأمین اجتماعی از طریق صندوق آیندهساز میتواند به عنوان پایلوت ملی، مسیر گذار تدریجی، انتخابمحور و مبتنی بر اجماع را هموار کند.
شرکای اجتماعی باید در طراحی و اجرا مشارکت فعال داشته باشند. نظام چندلایه با تفکیک لایههای حمایتی، بیمهای و مکمل، میتواند شفافیت، کارایی، هدفمندی و عدالت را به نظام تأمین اجتماعی ایران بازگرداند، مشروط بر آنکه طراحی جامع، تنظیمگری مستقل و اراده سیاسی فراهم باشد.