سازمان تامین اجتماعی و قانون مربوط به آن، چهارچوبهای خاصی برای بیمه افراد در بطن خود دارند؛ شامل بیمههای کارگری، کارفرمایی، آزاد، اختیاری و توافقی. این مقاله در پی بررسی و تدقیق تحلیلی بیمههای توافقی است که میتواند یکی از راهکارها و مسیرهای مهم برای افزایش بیمهشدگان سازمان و گسترش پوشش بیمهای در سراسر کشور باشد.
با توجه به وضعیت فعلی بیمههای اجتماعی کشور، هنوز تعداد زیادی از افراد جامعه پوشش بیمهای ندارند یا اگر هم دارند، پوشش آنها کامل نیست. اگرچه آمار دقیقی در این مورد وجود ندارد، ولی یافتههای میدانی، موردی و غیررسمی حکایت از آن دارد که بیش از ۱۰ میلیون نفر از افراد جامعه از پوشش بیمه اجتماعی خارجند؛ این نقص زیبنده کشوری نیست که قانون تامین اجتماعی آن در سال ۱۳۵۴، جزء مترقیترین مقررات در سطح خاورمیانه در زمان خود بوده است. تلاش بیمهای سازمان تامین اجتماعی در این زمینه یک تلاش موردی و خاص نیست، بلکه یک حرکت جمعی است و باید همت کشوری و ملی برای زدودن موضوع «فقدان بیمه» یاریگر و پشتیبان آن باشد.
چه بخواهیم و چه نخواهیم، و چه بپذیریم و چه نپذیریم، واقعیت آن است که سازمان تامین اجتماعی با وجود پوشش بیمهای ۵۰ درصدی جامعه و تنوع خدمات و گستره و طیفهای متنوع پوششی و با نفوذ بیمهای ۷۰ درصد در کشور، تنها و یگانه گزینه و امید اجرای اصل ۲۹ قانون اساسی و پوشش کامل بیمه برای آحاد جامعه است. پوشش صد درصدی که از آمال نظام تامین اجتماعی و رفاهی در کشور بهشمار میرود، فقط از سازمان مذکور برمیآید.
مشاغل پلتفرمی و خلأ پوشش بیمهای
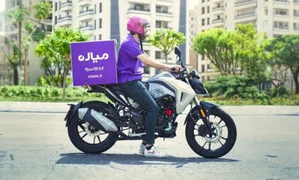
یکی از فعالیتهای اقتصادی و اجتماعی در کشور که به لحاظ ساختار و مکانیزم فعالیت هنوز نتوانسته تحت پوشش حمایتهای تامین اجتماعی قرار گیرد، فعالیتهای پلتفرمی است. فعالیتهای پلتفرمی در حال حاضر نوعی فعالیت غیررسمی است که مقررات و رویههای جاری و قانونی، تعریف خاصی از آن ندارد و انطباق کاری آنها با مقررات و رویههای جاری و فوقالذکر امکانپذیر نیست. در چنین وضعی که قابلیتهای قانونی و اجرایی در مورد این مشاغل ناقص و الکن است، تنها راه، شناسایی بسترها و روشهای جدید برای پوشش بیمهای این افراد است. به نظر میرسد بیمههای توافقی بهترین روش برای پوشش بیمهای این افراد باشد.
دلایل عدم انطباق مشاغل پلتفرمی با قانون کار
مشاغل پلتفرمی در پوشش قانون کار قرار نمیگیرند. هر قدر هم بخواهیم قانون و مقررات حوزه کار را منعطف کنیم و به قول معروف منعطف نماییم، این مشاغل با واقعیت و ویژگیهای مقررات حوزه کار همخوانی ندارند. بنابراین تلاش در این جهت که با تفاسیر مختلف بخواهیم این افراد را در چارچوب قانون کار و رابطه کارگری و کارفرمایی بگنجانیم، بیهوده بوده و امکانپذیر نخواهد بود؛ چراکه شرایط و ضوابط کارگری و کارفرمایی دارای ویژگیها و ساختارهای حقوقی خاص خود است و نمیتواند این موضوع را توضیح و پوشش دهد.
فعالیتهای پلتفرمی به دلایل زیر مشمول قانون کار قرار ندارند و قرارداد آنها نیز در زمره قرارداد کار قرار نمیگیرد:
۱- آزادی زمانی و عدم تبعیت از بازههای کاری قانونی: اشتغال پلتفرمی زمان خاصی ندارد و آزاد است. شاغل در تعیین ساعات کار، روزهای فعالیت و حجم کار استقلال کامل دارد. بنابراین بازههای زمانی مندرج در قانون کار (مانند سقف ۴۴ ساعت هفتگی و مقررات مربوط به اضافهکاری) در آن نقشی ندارند.
۲- فقدان رابطه کاری و دستوری بین شرکت پلتفرمی و شاغل: در مشاغل پلتفرمی، شرکت واسط صرفاً بستر فنی ارتباط بین عرضهکننده خدمت و متقاضی را فراهم میکند و هیچگونه اعمال مدیریت دستوری، تعیین وظایف روزانه یا نظارت سلسلهمراتبی بر شاغل صورت نمیگیرد. این در حالی است که عنصر «تبعیت» از ارکان اساسی رابطه کارگری-کارفرمایی در قانون کار است.
۳- عدم دریافت حقوق از شرکت واسط به طور مستقیم: شاغل پلتفرمی حقوق ثابت و ماهانه از شرکت دریافت نمیکند، بلکه درآمد او از محل ارائه خدمت به مشتری و بر اساس سازوکار پلتفرم تعیین میشود. این ویژگی با ماهیت «مزد» در قانون کار که پرداخت مستمر و بر عهده کارفرماست، انطباق ندارد.
۴- فقدان تبعیت از سلسلهمراتب سازمانی و نظارت مستقیم کارفرما: شاغل پلتفرمی در تعیین شیفت، مسیر، روش انجام کار و نحوه ارائه خدمت استقلال نسبی دارد و شرکت پلتفرمی صرفاً بستر فنی و واسطهگری را فراهم میکند، نه اعمال مدیریت دستوری. بنابراین عناصر «حاکمیت کارفرما» و «پذیرش دستور» که از مؤلفههای اصلی رابطه کار در قانون کار است، در این مشاغل وجود ندارد.
چرا مشاغل آزاد مناسب نیست؟
از طرف دیگر، قراردادن این مشاغل در حوزه بیمهای مشاغل آزاد نیز برای چنین مشاغلی درست نیست، زیرا اجحاف در حق شاغلین در این فعالیتها میشود. بنابراین برای این مشاغل باید ضمن حفظ و تعیین پوشش بیمهای به صورت اجباری، فرایند اخذ حق بیمه و مسئولیت پرداخت به صورت مشارکتی انجام شود. این کار با سازوکار بیمههای توافقی بیشتر هماهنگ است و میتواند روند اجرا را تسهیل و هدایت کند.
راهکار پیشنهادی: بیمه توافقی با شرکتهای پلتفرمی
در روش توافقی، سازمان میتواند با شرکتها و موسسات پلتفرمی (مانند اسنپ، تپسی، الوپیک و...) قرارداد دوجانبه و یا چندجانبه منعقد کند و در این توافقنامه نحوه، میزان، مسئولیت و سایر موارد مربوط به بیمه شاغلین مذکور را تدوین و مشخص کند.
در پوشش بیمهای افراد، چند موضوع مهم مطرح است:
۱- نحوه پرداخت حق بیمه: نحوه و روش پرداخت حق بیمه میتواند از طریق شرکت و موسسه پلتفرمی تضمین و اجرا شود. به این معنا که شرکت واسط مبلغ حق بیمه فرد شاغل را از او اخذ و به سازمان تامین اجتماعی پرداخت میکند. این اقدام شرکت یا موسسه باید بر اساس توافق، اجباری باشد تا هیچیک از فعالین در این عرصه از پوشش بیمه بیرون نمانند.
۲- مسئول پرداخت حق بیمه: مسئول پرداخت و واریز حق بیمه، شرکت پلتفرمی خواهد بود و شاغلین در این زمینه مسئولیتی نخواهند داشت.
۳- منبع تأمین حق بیمه: حق بیمه چنین فعالیتهایی از طریق درآمدهای حاصل از فعالیت تامین میشود. شرکت و موسسه، حق بیمه مورد توافق با سازمان را از درآمد شاغل برداشت و یا از او وصول و طی لیست به صورت ماهانه به سازمان تامین اجتماعی پرداخت میکند.
بر این اساس، حق بیمه از درآمد حاصل از همان فعالیت اخذ میشود. در این حالت میتواند بخشی از حق بیمه نیز در چارچوب توافق توسط شرکت تامین شود و میتواند کل حق بیمه به صورت مجزا از درآمدهای حاصله تامین و پرداخت شود.
۴- خدمات و گستره پوشش بیمهای: خدمات و گستره پوشش بیمهای باید در چارچوب بیمههای اختیاری و آزاد تعریف شود و خدماتی که به لحاظ فقدان رابطه کاری و کارفرما قابلیت اجرا ندارد (مانند بیمه بیکاری) از این نوع بیمه حذف شود.
"الزام قانونی و سازوکار اجرایی توافق"در متن اشاره شده است که اقدام شرکت پلتفرمی برای اخذ و پرداخت حق بیمه باید «اجباری» باشد. این الزام میتواند از یکی از راهکارهای زیر یا ترکیبی از آنها اعمال شود:
الف- تصویب ماده واحده قانونی در مجلس شورای اسلامی: الحاق مادهای به قانون تامین اجتماعی یا قانون کار که شرکتهای پلتفرمی را مکلف به انعقاد توافقنامه بیمهای با سازمان تامین اجتماعی کند.
ب- صدور آییننامه اجرایی با هماهنگی وزارت تعاون، کار و رفاه اجتماعی: سازمان تامین اجتماعی با همکاری وزارت کار، آییننامهای تدوین کند که سازوکار اجرایی بیمه توافقی شاغلین پلتفرمی را مشخص نماید و پیشنهاد مشترک این دو نهاد برای تصویب به هیئت وزیران ارائه شود.
ج- الزام از طریق مجوز فعالیت: نهادهای ناظر بر فعالیت شرکتهای پلتفرمی، تمدید یا صدور مجوز فعالیت را منوط به ارائه تأییدیه انعقاد توافقنامه بیمهای با سازمان تامین اجتماعی کنند.
مزیتهای طرح برای سازمان
این روش برای سازمان چند مزیت دارد:
الف- افزایش پوشش بیمهای و افزایش درآمدهای سازمان.
ب- استفاده بهینه از ظرفیتهای شرکتها و موسسات پلتفرمی در جمعآوری و یکجا سازی حق بیمه و پرداخت به سازمان.
ج- هدایت و انتقال مسئولیت شناسایی مشمولین طرح به موسسات پلتفرمی و حذف و کاهش اقدامات بیمهای و بازرسی سازمان.
د- جلوگیری از فرار بیمهای.
مزیتهای طرح برای شاغلین
الف- پوشش بیمهای اجباری برای شاغلین پلتفرمی.
ب- انتقال مسئولیت اجرا و پرداخت حق بیمه به شرکت پلتفرمی.
ج- امکان پرداخت حق بیمه حداقلی و مقطوع از طریق شرکت واسط.
د- تسهیل و انجام کارسازیهای اداری به شبکه شرکت پلتفرمی و فارغ شدن شاغل از پروسه پرداخت حق بیمه.
موانع و چالش ها
۱- مقاومت شرکتهای پلتفرمی در پذیرش مسئولیت پرداخت حق بیمه به دلیل افزایش هزینهها و مسئولیتها.
۲- پیچیدگی محاسبه درآمد واقعی شاغلین در پلتفرمها.
۳- نیاز به اصلاح قوانین و مقررات موجود برای به رسمیت شناختن این نوع رابطه شغلی.
جمعبندی
بیمه توافقی برای شاغلین پلتفرمی، نه یک انتخاب لوکس، بلکه ضرورتی اجتنابناپذیر در راستای تحقق اصل ۲۹ قانون اساسی و گسترش عدالت اجتماعی است. با توجه به خروج بیش از ۱۰ میلیون نفر از پوشش بیمهای و ناتوانی چارچوبهای موجود (قانون کار و مشاغل آزاد) در پوشش مشاغل پلتفرمی، فعالسازی توافقات دوجانبه با شرکتهای واسط، تنها مسیر عملی و کمهزینه برای گسترش پوشش بیمهای است.
این طرح با انتقال مسئولیت جمعآوری و پرداخت حق بیمه به شرکتهای پلتفرمی، هم بار نظارتی سازمان را کاهش میدهد و هم از فرار بیمهای جلوگیری میکند. موفقیت این طرح منوط به طراحی دقیق سازوکارهای اجرایی، الزام قانونی شرکتهای واسط، تعیین حق بیمه متناسب با درآمد واقعی، و هماهنگی بیننهادی است.