تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی

وقتی کارگری از روز اول اشتغال خود بیمهپردازی داشته باشد، اگرچه شاید در سالهای اول چندان رغبتی به پرداخت حق بیمه نداشته باشد اما سالهای سال که گذشت و در دوران بازنشستگی تازه متوجه مزایای بیمه خواهد شد و آنگاه ضرورت بیمهپردازی را متوجه خواهد شد.
پرداخت حقبیمه از روز اول اشتغال، به عنوان یکی از وظایف قانونی و تکلیف کارفرما و در واقع حق مسلم کارگر محسوب میشود. بیمه فقط برای دریافت مستمری نیست، بیمهشده در دوران اشتغال از حمایتها و خدمات مختلف سازمان برخوردار میشود.
بیمهپردازی در زمان اشتغال یک اهمیت دارد و در دوران بازنشستگی نیز برخورداری از مزایای مستمری یکی دیگر از مزیتهای آن به شمار میرود. اگر امروز فرهنگ بیمه در جامعه نهادینه شود و کارفرمایان فعال در کارگاههای تولیدی مشمول قانون تأمین اجتماعی نیز خود را ملزم به پرداخت حقبیمه کامل برای کارگران بدانند، هم آینده این کارگران تضمین خواهد شد و هم از طرفی دیگر پایداری منابع سازمان تأمین اجتماعی را به دنبال خواهد داشت.
اگرچه این روزها پدیدهای به نام فرار بیمهای با عدم اعلام دستمزد واقعی کارگران و پرداخت نکردن حقبیمه کامل از سوی کارفرمایان وجود دارد، اما باید همه کارگران بدانند که پرداخت حق بیمه از روز اول اشتغال به عنوان یک وظیفه ذاتی از سوی کارفرمایان به حساب میآید.
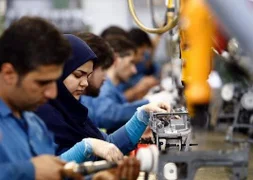
طبق آخرین دادههای آماری یک میلیون و 300 هزار کارگاه فعال مشمول قانون تأمین اجتماعی است که بیش از 16 میلیون و 500 هزار نفر به عنوان بیمهشدگان اصلی در این کارگاهها مشغول کار هستند و هر ماه بیمهپردازی به سازمان تأمین اجتماعی برای این گروه از کارگران از سوی کارفرمایان انجام میشود.
کارگران بدون بیمه و قوانین مربوطه
در حالی که قانون کار و تأمین اجتماعی، کارفرمایان را مکلف به بیمه کردن کارگران از نخستین روز اشتغال کرده است، آمارها نشان میدهد بخشی از کارگران همچنان بدون پوشش بیمهای در کارگاهها مشغول به کار هستند.
ابعاد قانونی، مزایا و پیامدهای بیمهپردازی از روز اول برای کارگران، کارفرمایان و سازمان تأمین اجتماعی به طور کامل مشخص است اما باید کارگرانی که از منافع بیمهپردازی برای امروز و فردا ناآگاه هستند، برای پرداخت حقبیمه و متقاعد کردن کارفرمایان به ارسال لیست بیمهای آنان اقدام کنند.
بر اساس ماده ۱۴۸ قانون کار، کارفرمایان کارگاههای مشمول این قانون مکلف هستند بر اساس قانون تأمین اجتماعی، کارگران واحد خود را بیمه کنند. این تکلیف نه یک توافق دوطرفه، بلکه یک قانون است؛ به این معنا که حتی اگر کارگر و کارفرما توافق کنند بیمه انجام نشود، این توافق بیاعتبار است و کارفرما همچنان ملزم به پرداخت حق بیمه خواهد بود.
علاوه بر این، بند «الف» ماده ۴ قانون تأمین اجتماعی، تمام افرادی را که در مقابل دریافت مزد یا حقوق کار میکنند، مشمول مقررات تأمین اجتماعی میداند. ماده ۳۶ همین قانون نیز تصریح دارد که عدم پرداخت یا تأخیر در پرداخت حق بیمه از سوی کارفرما، مسئولیت سازمان تأمین اجتماعی در قبال شاغلان را ساقط نمیکند. به بیان روشنتر، حتی اگر کارفرما تخلف کند، تأمین اجتماعی موظف است حقوق بیمهشده را مطالبه و تضمین کند.
قانونی که باید اجرا شود
بیمه کارگران مشمول قانون تأمین اجتماعی از روز اول اشتغال به عنوان یکی از قوانین موجود است که باید کارفرمایان در راستای اجرای دقیق آن و پرداخت حقبیمه کامل و اعلام دستمزد واقعی افراد شاغل برنامهریزی درست داشته باشند تا حقوق قانونی آنان در زمان اشتغال و دوران بازنشستگی تضییع نشود.
با توجه به اینکه در زمان بیمهپردازی مزایایی برای کارگران و اعضای خانواده آنان از درمان تا مستمری در نظر گرفته شده است باید این کارگران بدانند که با هر ماه بیمهپردازی، سازمان تأمین اجتماعی چه مزایایی برای کارگر دارد. در همین راستا مهمترین موضوع این است که کارفرمایان بجای بیمهپردازی برای کارگران بیمهگریز نباشد تا پدیده فرار بیمهای هم شکل نگیرد.
البته ناگفته نماند که بیمه نشدن یک کارگر، به همه بازنشستگان ضرر میزند زیرا علاوه بر اینکه از منابع پایدار سازمان تأمین اجتماعی کاسته خواهد شد، بسیاری از افراد بدون مزایای بازنشستگی در آینده خواهند شد. به همین واسطه میتوان گفت که سهم بیمه از روز اول در پایداری تأمین اجتماعی بسیار چشمگیر و مشخص است.
مزایای بیمه برای کارگر؛ از درمان امروز تا مستمری فردا
بیمه تأمین اجتماعی برای شاغلان و مشمولان قانون تأمین اجتماعی، مجموعهای از خدمات کوتاهمدت و بلندمدت را فراهم میکند که فقدان آن میتواند آسیبپذیری جدی ایجاد کند. امروز کارگران شاغل میتوانند از مزایای کوتاهمدت و فردا در زمان بازنشستگی از مزیت دریافت مستمری استفاده خواهند کرد.
مزیتها و تعهدات کوتاهمدت برای کارگران شاغل به شرط بیمهپردازی شامل خدمات درمانی، غرامت دستمزد ایام بیماری، کمکهزینه بارداری، کمکهزینه ازدواج و پرداخت هزینههای ارتز و پروتز است. این خدمات در همان سالهای اشتغال، بار مالی ناشی از بیماری و حوادث را برای کارگر و خانواده آنان را کاهش میدهد.
همچنین مزایای تعهدات بلندمدت برای گروههای شاغل بیمهپرداز اما اهمیت حیاتیتری دارد، مستمری بازنشستگی، مستمری ازکارافتادگی کلی و جزئی و مستمری بازماندگان. برای بازنشستگی عادی، مردان با ۶۲ سال سن و زنان با ۵۵ سال سن، در صورت داشتن حداقل ۲۰ سال سابقه پرداخت حق بیمه، میتوانند مستمری دریافت کنند. این مستمری بر اساس میانگین حقوق دو سال آخر اشتغال محاسبه میشود و کف آن، حداقل حقوق وزارت تعاون، کار و رفاه اجتماعی است.
نکته کلیدی این است که بیمهپردازی از روز اول اشتغال، پیوستگی سوابق را تضمین میکند. هر ماه تأخیر در شروع بیمه، به معنای از دست رفتن بخشی از سابقهای است که در نهایت تعیینکننده میزان مستمری و حتی اصل استحقاق بازنشستگی خواهد بود.
منفعت سازمان تأمین اجتماعی؛ دسترسی به منابع پایدار
سازمان تأمین اجتماعی به عنوان یک صندوق با نظام تأمین مالی «پرداخت به همان هنگام» عمل میکند؛ به این معنا که حق بیمههای دریافتی از شاغلان، مستقیماً صرف پرداخت مستمری بازنشستگان جاری میشود. بر اساس گزارشها، بیش از 80 درصد از منابع مالی سازمان از محل حق بیمهها تأمین میشود.
در همین ارتباط، بیمه شدن هر کارگر جدید از روز اول اشتغال، به معنای افزودن یک منبع درآمد پایدار و مستمر به جریان منابع سازمان تأمین اجتماعی است. هر کارگری که بدون بیمه باقی میماند، نه تنها خودش از مزایا محروم میشود، بلکه ظرفیت مالی سازمان برای ایفای تعهدات به بازنشستگان فعلی و آینده را نیز کاهش میدهد.
سازمان تأمین اجتماعی در حال حاضر بیش از یک میلیون و 300 هزار کارگاه تولیدی و خدماتی را تحت پوشش دارد. گسترش پوشش بیمهای در همین کارگاهها، به معنای تقویت بنیه مالی سازمان و توانایی آن در پاسخ به تعهدات بلندمدت است.
پیامدهای قانونی برای کارفرمای متخلف
قانونگذار برای کارفرمایانی که از بیمه کردن کارگران امتناع میکنند، ضمانتهای اجرایی سنگینی پیشبینی کرده است. طبق ماده ۱۸۳ قانون کار، کارفرمای متخلف علاوه بر الزام به پرداخت همه مطالبات کارگر، این کارفرمایان را جریمه خواهد کرد. بر اساس ماده ۱۸۴ قانون تأمین اجتماعی، مدیرعامل یا مسئول واحد متخلف نیز ممکن است با حبس یا جزای نقدی مواجه شود. رسیدگی به این تخلفات در صلاحیت دادگاه کیفری و خارج از نوبت است.
علاوه بر این، کارگر میتواند با مراجعه به سازمان تأمین اجتماعی، اداره تعاون، کار و رفاه اجتماعی، یا طرح شکایت کیفری، حق بیمه از دست رفته را مطالبه کند. سازمان تأمین اجتماعی نیز مکلف است در بازرسی از کارگاهها، حضور کارگران بدون بیمه را شناسایی و پرداخت حق بیمه را از کارفرما طلب کند.
بیمه از روز اول اشتغال، حلقه اتصال سه منفعت به همپیوسته است؛ امنیت کارگر و خانواده آنان در امروز و آینده، پایداری منابع سازمان تأمین اجتماعی به عنوان بزرگترین نهاد بیمهای کشور و نظم حقوقی کارگاهها که بدون آن، رقابت ناعادلانه میان کارفرمایان متخلف و متعهد شکل میگیرد.
البته با وجود قوانین روشن و مجازاتهای پیشبینیشده، آنچه همچنان نیازمند تقویت است، نظارت مؤثر بر اجرای این قوانین در سطح کارگاههاست. اگر این موضوعات به شکل ویژه از سوی نهادهای متولی دیده شود آینده کارگران با چالش مواجه نخواهد شد.
تضمین آینده کارگران در سازمان بیننسلی تأمین اجتماعی به واسطه بیمهپردازی به موقع آنان و حتی رشد منابع پایدار این نهاد بزرگ بیمهگر است. اگر امروز همه این زنجیرهها به هم پیوسته اجرایی شوند، امروز در زمان اشتغال، کارگران به حق قانونی خود میرسند. فردا در دوران بازنشستگی با حداقل حقوق بازنشسته نمیشوند و از طرفی دیگر سازمان تأمین اجتماعی به منابع پایدار خود براساس وصول حقبیمههای پرداختی از سوی کارگران دسترسی خواهد داشت.
همه خوب میدانند که حیات و پایداری صندوقهای بازنشستگی به ویژه سازمان تأمین اجتماعی با 46 میلیون بیمهشده و مستمریبگیر به پرداخت حقبیمه بستگی دارد اگر این چرخه به درستی انجام شود همه تعهدات کوتاهمدت و بلندمدت سازمان نیز در موعد خود اجرایی خواهد شد.