تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی
غلامحسین محمدی، سرپرست سازمان تأمین اجتماعی هفتم مهرماه در نشست بررسی توسعه پوشش بیمهای بر لزوم توسعه چتر بیمهای به منظور پوشش بیمهای اقشار مختلف مردم تأکید کرده و گفته است: برای پیشگیری از ورود به مرحله بحران، راهکارهایی را دنبال میکنیم که تأمین مالی و توسعه پوشش بیمهای در این چارچوب قرار دارند.
این هدف مهم که از سوی مدیریت سازمان تأمین اجتماعی دنبال میشود میتواند نتیجه و فرجامی مطلوب را برای همه افراد بدون بیمه و شاغلان در اقتصاد و مشاغل غیررسمی داشته باشد. این روزها بسیاری از این گروهها با جامعه آماری 6 تا 8 میلیون نفر، هیچ تضمینی برای امروز در دوران اشتغال و فردا در زمان بازنشستگی خود و خانوادهشان ندارند.
در همین رابطه، تلاش سازمان تأمین اجتماعی برای جذب بازماندگان از قافله بیمه و خدمات امروز و آینده این گروهها برای همگان اثبات شده است زیرا در سالهای اخیر جذب این گروهها را به عنوان یک تکلیف قانونی دنبال کرده و میکند.
تکلیفی براساس اصل 29 قانون اساسی
بر اساس اصل ۲۹ قانون اساسی و اصل یکم قانون تأمین اجتماعی، توسعه و گسترش پوشش بیمهای یک تکلیف قانونی و ذاتی برای سازمان تأمین اجتماعی و دیگر صندوقهای بازنشستگی منظور شده است تا این صندوقها بتوانند علاوه بر تأمین منابع پایدار، بر جذب بیمهشدگان جدید همچنان همت داشته باشند.
در حال حاضر، در حالی که بیش از ۴۶ میلیون نفر یعنی حدود ۵۶ درصد جمعیت کشور تحت پوشش این سازمان بزرگ بیمهگر قرار دارند، همچنان ۶ تا ۸ میلیون نفر از افراد شاغل در مشاغل غیررسمی بدون هیچگونه بیمهای باقی ماندهاند که آینده آنها در زمان اشتغال و بازنشستگی با خطر جدی مواجه است.
اصل ۲۹ قانون اساسی این وظیفه را به عهده سازمان تأمین اجتماعی قرار داده است تا شکاف میلیونی افراد بدون بیمه به کمترین حد ممکن برسد. البته باید ارزیابی دقیق صورت گیرد تا مشخص شود که چه کسانی از چتر تأمین اجتماعی بیرون ماندهاند تا این نهاد بیمهای هم بتواند برای جذب این گروههای فاقد بیمه برنامهریزی درستی داشته باشد.
سازمان تأمین اجتماعی به دنبال جذب بیمهشدگان جدید است اما باید با نهادینهسازی فرهنگ بیمهای، زمینه جذب همه این گروهها فراهم شود و در راستای افزایش تمایل افراد بدون بیمه به بیمهپردازی و استفاده از مزیتهای بیمهای برنامهریزی شود.
مزایای توسعه پوشش بیمهای برای صندوقها و بیمهشدگان بر همگان روشن است، امنیت اقتصادی در زمان اشتغال و بازنشستگی یکی از مهمترین این مزیتها به شمار میرود اما باید افراد بدون بیمه با این مزایا آشنایی بیشتری داشته باشند تا امروز و فردای خود و خانوادهشان را با بیمهپردازی تضمین کنند.
مبنای قانونی و تکلیف ذاتی
اصل ۲۹ قانون اساسی، برخورداری از تأمین اجتماعی را در حوزههای بازنشستگی، بیکاری، پیری، ازکارافتادگی و درمان، حقی همگانی میداند و دولت را مکلف کرده است تا این خدمات را از محل درآمدهای عمومی و مشارکت مردم برای یکایک افراد کشور تأمین کند.
همچنین بر اساس اصل یکم قانون تأمین اجتماعی مصوب سال ۱۳۵۴، سازمان تأمین اجتماعی با هدف اجرا، تعمیم و گسترش انواع بیمههای اجتماعی تشکیل شده است. این اصول، وظیفه توسعه پوشش را نه یک انتخاب، بلکه یک الزام قانونی برای صندوقهای بیمهای تعریف میکند.
سازمان تأمین اجتماعی به عنوان بزرگترین نهاد بیمهگر کشور، در سالهای گذشته به تکلیف خود عمل کرده و بر اساس آخرین آمارها تا پایان سال ۱۴۰۴، بیش از ۴۶ میلیون و ۴۳۹ هزار نفر را تحت پوشش قرار داده است که نزدیک به نیمی از جمعیت کشور را شامل میشوند. از این تعداد، بیش از ۳۷ میلیون نفر بیمهشده اصلی و تبعی و بیش از ۹ میلیون نفر خانواده بزرگ مستمریبگیران و بازنشستگان محسوب میشوند.
شکاف ۶ تا ۸ میلیون نفر بدون بیمه
با وجود این آمار، همچنان ۶ تا ۸ میلیون نفر از جمعیت شاغل کشور در مشاغل غیررسمی و بدون بیمه فعالیت میکنند. این افراد نه در زمان اشتغال از حمایتهایی نظیر درمان و غرامت دستمزد برخوردارند و نه در زمان بازنشستگی و پیری از مستمری و تضمین مالی بهرهمند میشوند. این شکاف، ضرورت توسعه پوشش بیمهای به سمت مشاغل غیررسمی و پلتفرمی را بیش از پیش آشکار میکند.
البته اگر بیمهشدگان جدید از مزایای توسعه پوشش برای صندوقها و افراد بدون بیمه آگاهی کامل داشته باشند، تمایل بیشتری به بیمهپردازی خواهند داشت و این شکاف میلیون نفری روز به مرور زمان کاهش مییابد و منافع آن برای سازمان تأمین اجتماعی و افراد بیمه شده خواهد بود.
البته باید گفت که توسعه پوشش بیمهای منافع دوجانبهای دارد، برای صندوقهای بازنشستگی، جذب بیمهشدگان جدید و افزایش منابع حاصل از حق بیمه، تعادل مالی صندوقها را بهبود میبخشد و ریسک کسری منابع در بلندمدت را کاهش میدهد. همچنین برای بیمهشدگان، برخورداری از حمایتهای کوتاهمدت در حوزه درمان، بارداری، حوادث و در بخش تعهدات بلندمدت خدماتی همچون دربافت مستمری بازنشستگی، ازکارافتادگی و بازماندگان و در نهایت ایجاد امنیت اقتصادی و روانی برای آینده را به دنبال خواهد داشت.
تلاشهای جاری تأمین اجتماعی برای جذب بیمهشدگان جدید
محمدی با بیان اینکه به صورت مستمر، کارگروههایی برای توسعه پوشش بیمهای تشکیل خواهد شد، گفت: «در این راستا با درنظر گرفتن محاسبات بیمهای باید به چارچوب مشخصی دست پیدا کنیم. طرح جدید پوشش بیمهای باید در چارچوب ایجاد صندوق جدیدی اجرایی شود که متغیرهای آن مبتنی بر روشهای جدید شکل گیرند».
سرپرست سازمان تأمین اجتماعی در نهایت، پذیرش اصل تغییر، مدلهای جدید و بروکراسی جدید را سه اصل در توسعه پوشش بیمهای در فضای حال حاضر برشمرد و گفت: جوامع باید به تناسب نیازهای اجتماعی تغییر پیدا کنند. در سازمان تأمیناجتماعی باید با رویکرد جدید، توسعه بیمهای را در دستور کار قرار دهیم.
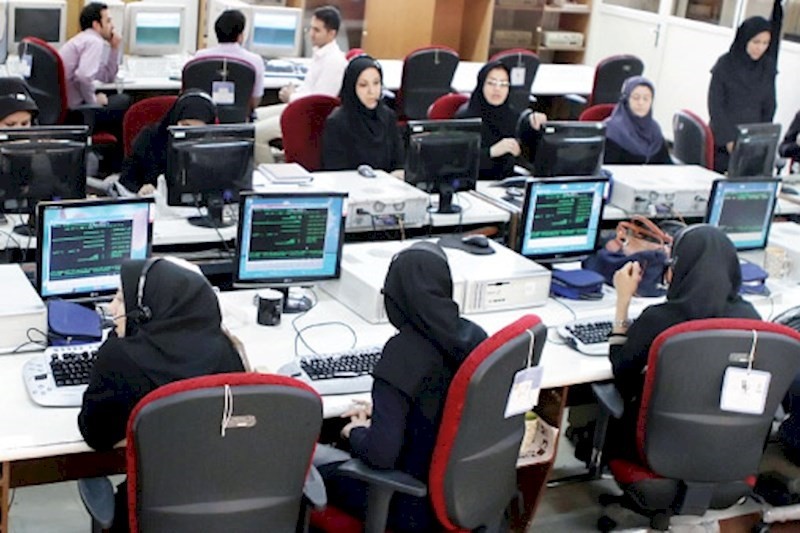
سازمان تأمین اجتماعی با ارائه انواع بیمهها به دنبال گسترش چتر حمایتی خود است. این بیمهها شامل بیمه اجباری برای کارگران و کارکنان دولتی، بیمه اختیاری، بیمه صاحبان حرف و مشاغل آزاد (برای خویشفرمایان با طرحهایی با نرخهای بیمهپردازی ۱۲، ۱۴ و ۱۸ درصدی)، بیمه زنان خانهدار و دانشجویان و بیمههای خاص (نظیر رانندگان، قالیبافان، کارگران ساختمانی و فعالان رسانه) میشود.
این تنوع طرحهای بیمهگر برای همه افراد بدون بیمه با هدف جذب گروههای مختلف شاغل و غیرشاغل در بخشهای اقتصادی و اجتماعی طراحی شده که به دلیل نوع اشتغال، مشمول بیمه اجباری نمیشوند. البته انواع بیمهها برای همین منظور طراحی شده است که به همه گروههای بدون بیمه حق انتخاب برای این نوع بیمهها داده میشود.
سازمان تأمین اجتماعی در این سالها نشان داده است که توسعه پوشش بیمهای از اولویتهای اصلی این سازمان به شمار میرود اگرچه که در حال حاضر مدیریت جدید این سازمان نیز همین رویه را برای گسترش چتر بیمهای به خوبی دنبال میکند. همچنین سیاستگذاری و هدفگذاری برنامهها هم در همین بخش برنامهریزی شده است.