تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی
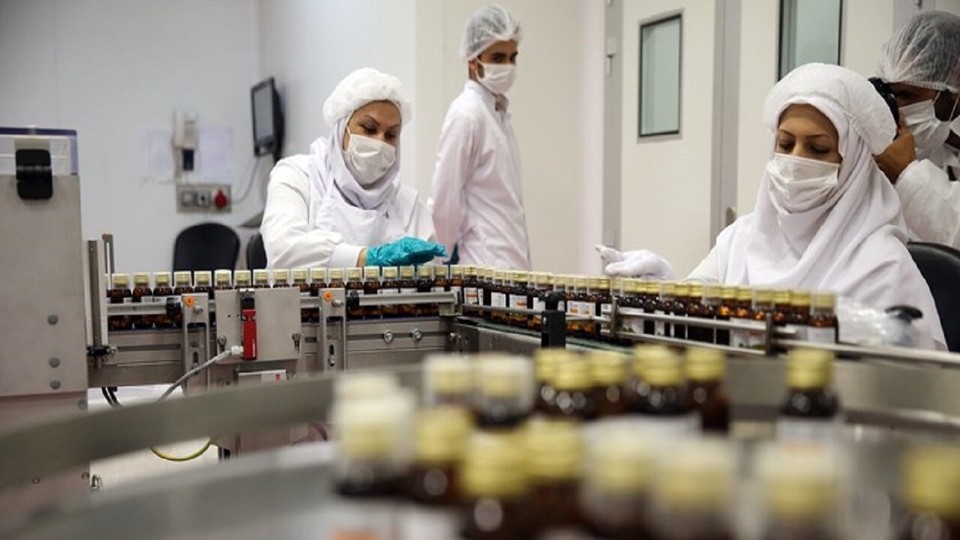
گزارش تحلیلی معاونت مطالعات اقتصادی و آیندهپژوهی اتاق بازرگانی تهران با عنوان «بررسی پیامد جنگ بر زنجیره ارزش دارو» که در فروردین سال جاری منتشر شده، ابعاد مختلف آسیبپذیریها، چالشهای کلیدی و راهکارهای عملیاتی استمرار تولید و توزیع دارو را پس از شوکهای ناشی از جنگ تحمیلی سوم مورد ارزیابی جامع قرار داده است.
وضعیت پیش از بحران
دارو تنها کالایی است که همه فرایندهای آن تحت نظارت مستقیم دولت است. با این حال، صنعت داروسازی ایران در شرایطی وارد بحران جنگ شد که پیش از آن نیز تحت فشار شدید ناشی از نوسانات ارزی، تورم تولید و بحران نقدینگی قرار داشت. سیاست تکنرخی شدن ارز و انتقال نرخ تخصیص از تالار اول به تالار دوم موجب شد هزینههای تأمین مواد اولیه، واسطههای شیمیایی و ملزومات بستهبندی جهش ناگهانی داشته باشد. عدم تأمین بهموقع ارز، تعلل واسطههای ارزی و بنبست در انتقال پول، اعتبار بینالمللی شرکتهای ایرانی را نزد تأمینکنندگان خارجی خدشهدار کرد. همچنین نرخ تورم در نهادههای جانبی نظیر مواد بستهبندی (شیشه، مقوا، فویل آلومینیوم) حتی از تورم مواد اولیه دارویی پیشی گرفت؛ در حالی که سیستم قیمتگذاری دستوری بدون توجه به افزایش بهای تمامشده، قیمتهای قدیمی را اعمال میکرد. این ناترازی مالی با انباشت مطالبات معوق از دانشگاههای علوم پزشکی و مراکز درمانی دولتی و همچنین اعمال سیاستهای انقباضی شبکه بانکی عمیقتر شد. تولیدکنندگان که مجبور به خرید نقدی یا پیشپرداخت نهادهها بودند، با بازگشت سرمایه با تأخیرهای یکساله مواجه شدند. علاوه بر این، ناهماهنگی بین بانک مرکزی، گمرک و وزارت بهداشت و مسائلی نظیر ترخیص با حداقل اسناد بدون تعیینتکلیف نرخ ارز، صنعت را در اسفندماه در آستانه شکنندگی کامل قرار داده بود.
حلقههای زنجیره ارزش دارو
زنجیره ارزش دارو مجموعهای بههمپیوسته از فرایندهای تخصصی است که اختلال در هر حلقه آن میتواند کل مسیر تأمین دارو را با مشکل مواجه کند. در بخش تحقیق و توسعه، آسیب به زیرساختها علاوه بر خسارت فیزیکی، جریان دانش فنی بومی را مختل و وابستگی به فناوری خارجی را افزایش میدهد. در توسعه بالینی و رگولاتوری نیز اجرای کامل الزامات سختگیرانه GMP در شرایط بحران میتواند به گلوگاه و موجب حبس کالا در انبارها شود. تأمین مواد اولیه، بهویژه نهادههای شیمیایی، از نقاط حساس این زنجیره است؛ بهطوریکه بیش از ۲۲ درصد نهادههای مستقیم تولید دارو از بخش شیمیایی تأمین میشود. در مرحله تولید نیز وابستگی به برق، سوخت اضطراری و تجهیزات جانبی، آسیبپذیری خطوط را افزایش میدهد. کمبود اقلامی مانند فویل آلومینیوم و پلیسیل، همراه با اختلال لجستیکی، خروج محصول را دشوار میکند. از سوی دیگر، قیمتگذاری دستوری، انباشت مطالبات و کمبود نقدینگی، تداوم تولید را تهدید کرده است. در نهایت، جابهجایی جمعیت و تخریب انبارهای پخش، توزیع مویرگی و دسترسی به دارو را با چالش مواجه کرده است.
پیوندهای ساختاری صنعت دارو
بررسی ماتریس داده-ستانده سال ۱۴۰۰ بانک مرکزی نشان میدهد که صنعت داروسازی وابستگی بالایی به سایر بخشهای اقتصادی دارد. وابستگی شدید به صنایع شیمیایی: بخش تولید مواد شیمیایی و فرآوردههای شیمیایی با ضریب پیوند پیشین ۰.۲۲۳، قویترین پیوند را با دارو دارد. این بدان معناست که هرگونه شوک یا اختلال در صنایع بالادستی پتروشیمی مستقیماً تولید و بهای تمامشده دارو را تحت تأثیر قرار میدهد.
صنایع بستهبندی و لجستیک: فرآوردههای لاستیکی و پلاستیکی با ضریب ۰.۰۵۴۸ و کاغذ و فرآوردههای کاغذی با ضریب ۰.۰۴۸۱ در رتبههای بعدی وابستگی قرار دارند که اهمیت ملزومات بستهبندی استانداردی مانند پوکهها و جعبهها را نشان میدهد. بخشهای عمدهفروشی و خردهفروشی (۰.۰۳۹۶) و حملونقل جادهای (۰.۰۱۴۷) نیز شریان انتقال فیزیکی کالا را تشکیل میدهند.
پیوندهای درونصنعتی: ضریب ۰.۰۲۸ برای خود صنعت دارو نشاندهنده تبادل محصولات واسطهای و نیمهساخته میان شرکتهای داخلی است. این پیوندها ثابت میکنند که شوکهای قیمتی و ارزی از بخشهای بالادستی سریعاً به صنعت دارو منتقل شده و در صورت تثبیت دستوری قیمت فروش، کل زنجیره را دچار بحران نقدینگی میکند.
تجارت خارجی و مبادی استراتژیک
تحلیل تجارت خارجی ایران در حوزه دارو و مواد اولیه، در دو فصل ۲۹ و ۳۰ کتاب مقررات صادرات و واردات نشان میدهد این صنعت با وابستگیهای قابلتوجهی در مبادی تأمین و بازارهای صادراتی مواجه است. در فصل ۲۹، متانول با بیش از ۲ میلیارد دلار و اتیلن گلیکول با ۴۵۲ میلیون دلار، از اقلام مهم پتروشیمی هستند که ۸۳ تا ۱۰۰ درصد بازار آنها به چین متمرکز است و ریسک تجاری بالایی ایجاد میکند. در بخش دارویی، صادرات آنتیسرمها و فرآوردههای خونی به آلمان و داروهای خردهفروشی به بازارهای منطقه، از مهمترین اقلام صادراتی است. در بخش واردات، ۱۲۳ میلیون دلار آنتیبیوتیک از چین تأمین میشود و اقلامی مانند ایزوسیاناتها و متیونین به امارات وابستگی دارند. همچنین ۴۴۵ میلیون دلار داروی خردهفروشی وارد میشود و ۶۲ درصد نیاز انسولین از دانمارک تأمین میشود. امارات، بهویژه جبلعلی، نیز هاب اصلی واردات بوده است. مسدودشدن این مسیر در جنگ، هزینه حمل را ۳۰ تا ۵۰ درصد افزایش داده و انتقال به مسیرهای جایگزین، زمان ترخیص و ریسک آسیب به داروهای حساس را بالا برده است.
شوک جنگ و چالشهای نوظهور
جنگ ۱۲ روزه در بهار و تابستان ۱۴۰۴، اولویتهای نظام سلامت را تغییر داد. پیش از آن، تمرکز صنعت دارو بر ذخیرهسازی استراتژیک طبق برنامه هفتم توسعه بود، اما بروز حملات باعث شد تمرکز به سمت تأمین فوری دارو و بازآرایی شبکه توزیع سوق پیدا کند. با خروج گسترده مردم از شهرهای اصلی و مهاجرت به مناطق امن، الگوی مصرف دارو نیز تغییر کرد و شرکتهای پخش در کوتاهترین زمان ممکن، موجودی انبارها را منطبق با پراکندگی جدید جمعیت در مناطق مهاجرپذیر بازتوزیع کردند. این جابهجایی انسانی در کنار ناامنی مسیرها، فشار مضاعفی بر شبکه توزیع وارد کرد. در جنگ تحمیلی سوم به زیرساختهای دارویی کشور آسیب وارد شد که موارد زیر، بخشی از این آسیبهاست:
توان مهندسی و تجهیزات: یکی از ضربات واردشده در اثر جنگ، تخریب شرکتهایی بود که سازنده تجهیزات مورد استفاده در خطوط تولید صنایع داروسازی بودند. این آسیب، بر توان داخلی بازسازی و نوسازی خطوط تولید مواد مؤثره دارویی، اثرگذار است. علاوه بر این، تخریب شرکتهای تحقیق و توسعه و تولید برخی مواد مؤثره با فناوری بالا نیز میتواند بر تولید این داروها اثرگذار باشد.
تولید محصولات استریل و سرم: برخی کارخانهها هدف مستقیم حملات دشمن نبودند، اما بهصورت غیرمستقیم آسیب دیدند و این اثر غیرمستقیم موجب شد تولید فرآوردههای تزریقی و سرم تحت تأثیر قرار بگیرد. لازم به ذکر است اهمیت این قبیل اقلام در شرایطی که نیاز اورژانسی به سرم به دلیل مجروحان جنگی افزایش مییابد، دوچندان میشود.
مراکز پخش و انبارها: آسیب و تخریب انبارها و شعب شرکتهای پخش، خسارات مالی و در مواردی جانی بر جای گذاشت و ذخایر دارویی را نیز از بین برد. موضوع مراکز پخش و انبارها در خصوص لجستیک داخلی است، اما در سطح بینالمللی نیز مسیر اصلی واردات دارو و مواد اولیه از طریق امارات مسدود شد. این اتفاق دسترسی به کالاهایی را که پیش از جنگ خریداری شده بود، غیرممکن کرد و هزینه حملونقل را به دلیل نیاز به استفاده از مسیرهای جایگزین افزایش داد.
سرمایه انسانی و نیروی کار: شهادت و مجروح شدن برخی از کارکنان در شرکتهای دارویی موجب نگرانی آنها و نیز کارفرمایان شد، اما با توجه به شرایط اضطرار جنگی، کارکنان بخش خصوصی تا آخرین لحظات برای تأمین داروهای اورژانسی در محل کار خود باقی ماندند. با این حال، تخریب برخی واحدها منجر به آغاز روند تعدیل نیرو و بیکاری ناشی از جنگ شده است که خود یک بحران اجتماعی جدید را شکل میدهد.
راهکارهای بازسازی و استمرار زنجیره دارو
گزارش اتاق بازرگانی برای مقابله با بحران و تضمین استمرار زنجیره تأمین دارو، اقدامات زیر پیشنهاد کرده است:
۱- بررسی چالشهای زنجیره ارزش دارو و شوکهای وارده به آن طی جنگ، نشان میدهد در بدنه ستادی دولت ناهماهنگی وجود دارد و دولت فاقد آرایش جنگی در سازمانهای متولی دارو است. بر این اساس، پیشنهاد میشود در سازمان غذا و دارو یا وزارت بهداشت، مدیریت بحران جنگ بهصورت واحد انجام شود و تصمیمگیریها فراتر از بروکراسی زمان صلح باشد. این مدیر باید قدرت تصمیمگیری لحظهای داشته باشد و بتواند ناهماهنگی بین دستگاههایی نظیر بانک مرکزی، گمرک و وزارت صمت را رفع کند.
۲- پیشنهاد دیگر، اصلاح فوری نظام قیمتگذاری است، چرا که صنعت دارو نمیتواند با تورم بالای ۵۰ درصد در نهادهها و افزایش بیش از ۱۴۰ درصدی هزینهها، با مدلهای قبلی قیمتگذاری به تولید ادامه دهد. پیشنهاد میشود اجرای قیمتگذاری در دو مرحله اصلاح شود. نخست، جبران تورم و هزینههای اعمالنشده سال گذشته و دوم، پوشش هزینههای تولید فعلی بر اساس نرخهای جدید ارز و دستمزد. همچنین لازم است برای کالاهایی که ارز ترجیحی دریافت نمیکنند، قیمتگذاری آزاد شود.
۳- دیگر تسهیلات ارزی و گمرکی قابل پیشنهاد، پذیرش برات اسنادی بدون تعهد بانکی است. برای کالاهایی که ارز آنها توسط خود شرکت بدون انتقال ارز تأمین میشود، گمرک و سازمان غذا و دارو باید اجازه ترخیص فوری با حداقل اسناد و بدون نیاز به کدهای ساتا یا سپردهگذاری بانکی صادر کنند. فعالان اقتصادی خواستار پذیرش برات اسنادی مدتدار بدون تعهد سیستم بانکی هستند تا نقدینگی ریالی آنها در بانکها حبس نشود. همچنین تسهیل مسیرهای لجستیکی جدید از طریق عمان، چابهار و کریدور ریلی آسیای میانه به جای هاب مسدودشده امارات ضروری است.
۴- علاوه بر این، پیشنهاد میشود دولت و بانک مرکزی بهمنظور کاهش نیاز شرکتها به نقدینگی، اجازه دهند ۱۰ درصد مبلغ ثبت سفارش در ابتدا پرداخت شده و ۹۰ درصد باقیمانده، شش ماه بعد و به نرخ زمان تخصیص ارز تسویه شود. اجرای فوری این رویه توسط بانک مرکزی برای کاهش نیاز شرکتهای فعال در صنعت دارو به سرمایه در گردش و نقدینگی ضروری است. همچنین با همکاری وزارت امور اقتصادی و دارایی و سازمان امور مالیاتی کشور، میتوان با توجه به نزدیکشدن زمان ارائه صورتهای مالی شرکتها، استمهال ششماهه مالیاتی را برای صنعت دارو با هدف کمک به توان نقدینگی شرکتها پیشنهاد داد.
۵- برای جلوگیری از تعدیل نیرو در شرایط جنگی، پیشنهاد میشود پرداخت حق بیمه سهم کارفرما به سازمان تأمین اجتماعی به مدت شش ماه به تعویق بیفتد. برآورد فعالان صنعت دارو این است که این اقدام میتواند ۲۰ تا ۳۰ درصد از فشار هزینهای شرکتها را کاهش دهد. از سوی دیگر، دولت باید به قید فوریت بدهی دانشگاههای علوم پزشکی به صنعت را تسویه کند تا چرخه خرید مواد اولیه متوقف نشود.