تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی

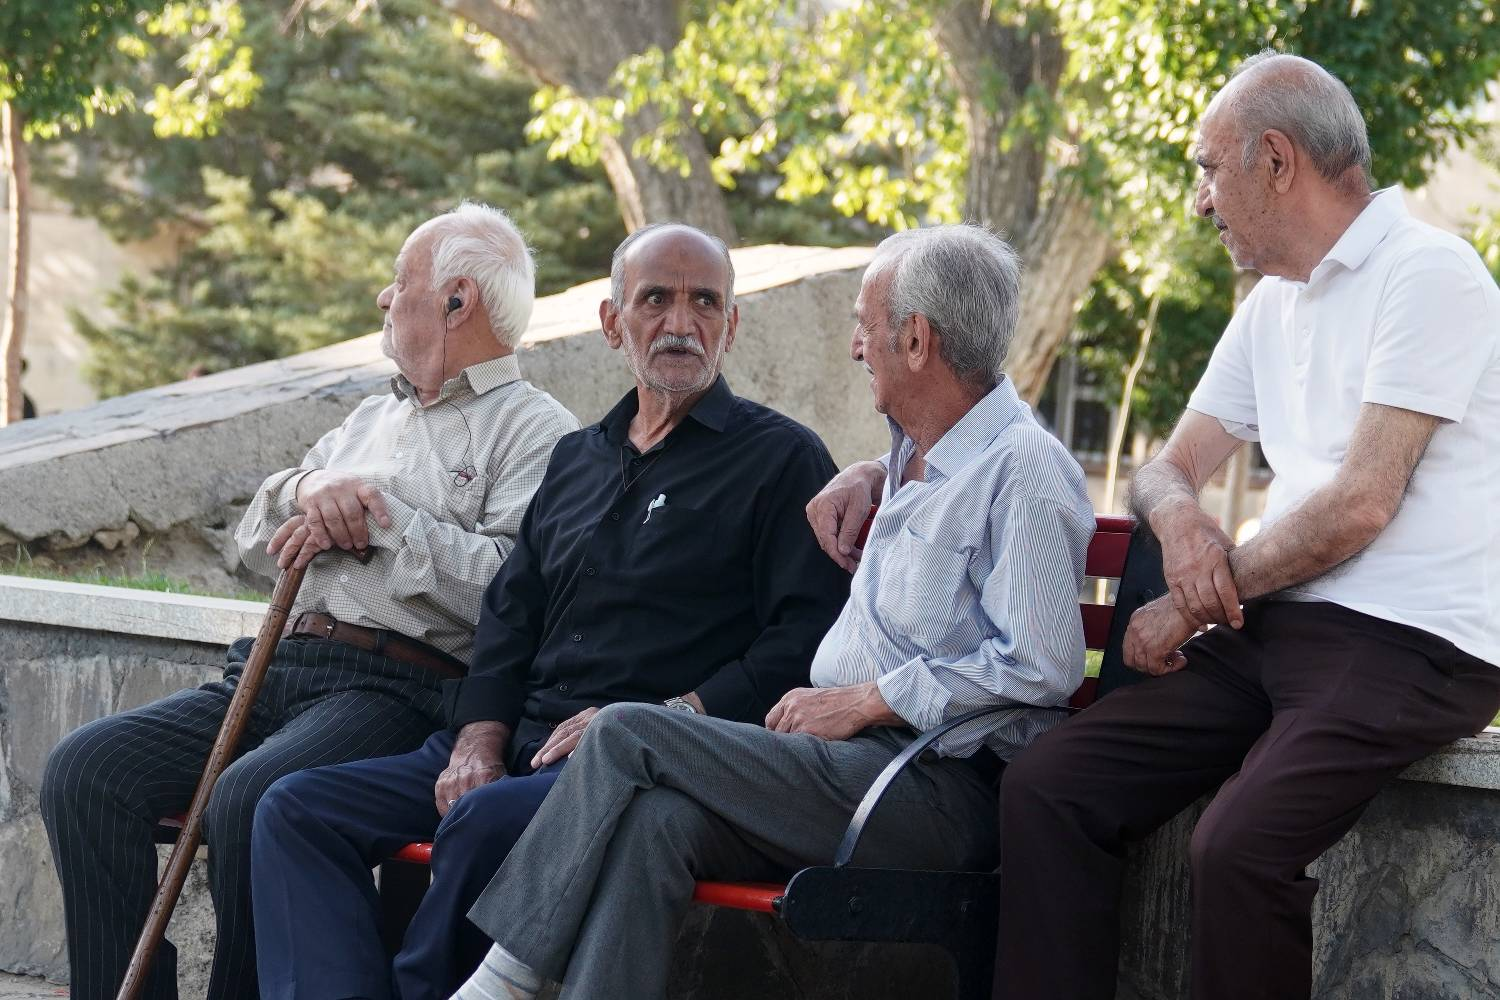
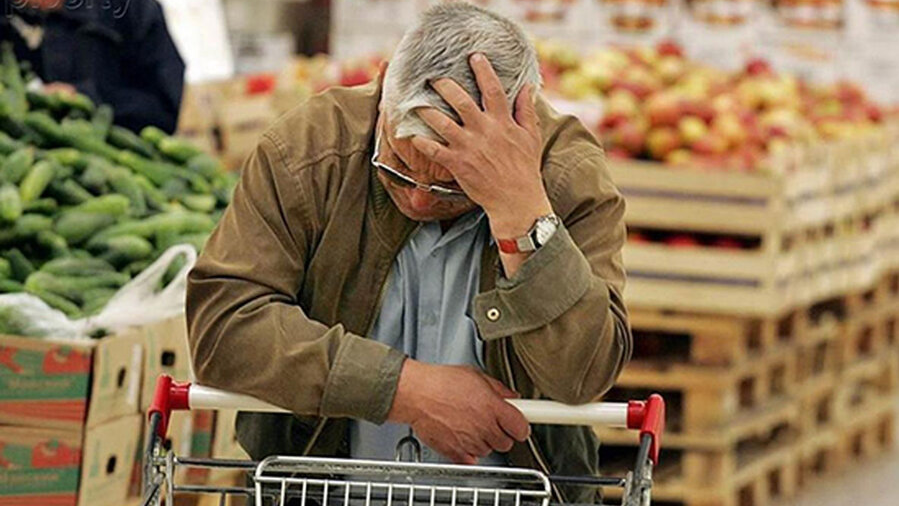
سالخوردگی جمعیت دیگر فقط یک تغییر آماری در ساختار جامعه نیست؛ این تحول، آرام و پیوسته، خود را به صورت افزایش بازنشستگان، کاهش جمعیت شاغل و بیمهپرداز، افت نسبت پشتیبانی و گسترش شکاف میان منابع و مصارف صندوقهای بازنشستگی نشان میدهد. ایران در حالی با شتاب به سوی سالمندی حرکت میکند که بخش مهمی از نیروی کار آن بیرون از پوشش پایدار بیمهای قرار دارد و برخی صندوقها نیز برای ایفای تعهدات خود به منابع عمومی متکیاند. اگر این روند با اصلاحات بیمهای و سیاستگذاری جمعیتی مدیریت نشود، فشار بر پایداری مالی صندوقها و آینده معیشتی بازنشستگان بیشتر خواهد شد.
در دهههای اخیر، افزایش امید به زندگی و تغییر الگوی جمعیتی، چهره جمعیت ایران را دگرگون کرده است. امانالله قراییمقدم، جامعهشناس، در گفتوگو با آتیهنو، سالمندی جمعیت را از موضوعات مهم اجتماعی میداند که مستقیماً بر صندوقهای بازنشستگی اثر میگذارد. به گفته او، بالا رفتن سطح بهداشت و سلامت، سن امید به زندگی را که در دهههای گذشته حدود ۵۵ سال بود، به حدود ۷۵ سال برای مردان و ۷۸ سال برای زنان رسانده است. نتیجه این تحول، افزایش تعداد سالمندان و مستمریبگیران و در مقابل، کاهش وزن جمعیت جوان و شاغل در ساختار جمعیت است.
برآوردهای گزارش نشان میدهد اکنون حدود ۱۲ درصد جمعیت ایران سالمند هستند، اما این نسبت در حال افزایش است و بر اساس برخی پژوهشها تا سال ۱۴۳۰ به ۳۰ درصد خواهد رسید؛ یعنی از هر سه ایرانی، یک نفر سالمند خواهد بود. برخی برآوردهای کارشناسی نیز از نزدیک شدن جمعیت سالمند و جوان به یکدیگر و سپس افزایش سریع جمعیت سالمند خبر میدهند.
سرعت این تغییر نیز اهمیت دارد. بر اساس گزارش کمیسیون جمعیت جوان مجلس شورای اسلامی، در کشورهای توسعهیافته افزایش میانگین سنی به میزان یک دهه بین ۷۰ تا ۱۲۰ سال طول میکشد، اما ایران چنین جهشی را در حدود ۲۰ سال تجربه میکند. نرخ رشد سالانه سالمندان حدود ۴ درصد و نرخ رشد کل جمعیت تنها ۰.۲۴ درصد اعلام شده است؛ فاصلهای که از سرعت بالای تحول جمعیتی حکایت دارد.
سالانه ۴۰۰ هزار بازنشسته
یکی از روشنترین پیامدهای این تغییر، رشد تعداد بازنشستگان است. طبق برآوردهای گزارش، تنها در سال ۱۴۰۴ بیش از ۴۰۰ هزار نفر به این جمع افزوده شدهاند. این افزایش با بسته شدن «پنجره جمعیتی» پیوند دارد؛ نسلی که در دهه ۱۳۴۰ متولد شده، اکنون به آستانه سالمندی نزدیک شده و ورود همزمان آن به سن بازنشستگی میتواند در سمت مصارف فشار قابل توجهی بر صندوقها وارد کند.
مسئله صندوقها فقط این نیست که افراد بیشتری مستمری میگیرند؛ مشکل مهمتر آن است که همزمان تعداد کسانی که باید از محل حقبیمه آنان منابع فراهم شود، رو به کاهش گذاشته است. حدود نیمی از نیروی کار، ضمن اشتغال در فعالیتهای غیررسمی، از پوشش بیمهای پایدار خارج هستند. بنابراین درآمد صندوقها از محل حقبیمه کوچک میشود، در حالی که هزینههای آنها با افزایش تعهدات بازنشستگی بزرگتر میشود. این همان نقطهای است که تغییرات جمعیتی، با ساختار بازار کار و وضعیت بیمهای گره میخورد و به یک مسئله مالی تبدیل میشود.
قراییمقدم نیز بر همین پیوند تأکید دارد. از نگاه او، کاهش نیروی کار شاغل بر اثر کاهش فرزندآوری و سالمندی، دسترسی صندوقها به منابع پایدار را محدود میکند. وقتی نیروی جوان کمتری وارد بازار کار شود، بیمهپردازان کاهش و بازنشستگان افزایش مییابند و بدون رشد اشتغال، فاصله میان منابع و مصارف بیشتر میشود.
کوچکشدن پایه درآمدی صندوقها
این فشار در «نسبت پشتیبانی» روشنتر دیده میشود؛ نسبتی میان تعداد بیمهپردازان و مستمریبگیران که از مهمترین شاخصهای توان مالی نظام بازنشستگی است. گزارش تأکید میکند این شاخص در دهههای اخیر روندی کاهشی داشته و در عمده صندوقهای اصلی، به دلیل تغییرات جمعیتی، نبود اصلاحات بیمهای و عوامل مرتبط دیگر، از وضعیت مطلوب فاصله گرفته است.
نمونه روشن آن، صندوق بازنشستگی کشوری است که نسبت پشتیبانی آن حدود ۰.۴۶ اعلام شده؛ یعنی تعداد بیمهپردازان آن کمتر از نیمی از مستمریبگیران است. این عدد در شرایطی معنا پیدا میکند که نسبت پشتیبانی مطلوب برای صندوقهای بیمهای حداقل ۳ و وضعیت آرمانی ۷ تا ۸ عنوان شده است. هرچه این نسبت پایینتر بیاید، بیمهپردازان کمتری باید پشتوانه تعهدات تعداد بیشتری از مستمریبگیران باشند و فشار مالی بیشتر میشود.
ناترازی البته فقط محصول سالمندی نیست و عوامل دیگری نیز در شکلگیری آن نقش دارند. یکی از مهمترین آنها، گسترش بازنشستگیهای پیش از موعد است. در تأمیناجتماعی، بیش از نیمی از بازنشستگیها به بازنشستگی پیش از موعد، بهویژه در مشاغل سخت و زیانآور، مربوط دانسته شده است. در این وضعیت، پرداخت حقبیمه در سالهای پایانی زودتر متوقف میشود و دریافت مستمری نیز سالها پیش از زمان معمول آغاز میشود؛ یعنی هم زمان بیمهپردازی کوتاهتر و هم دوره دریافت مستمری طولانیتر میشود.
نسبت پشتیبانی در سراشیبی
عامل دیگری که در گزارش به آن اشاره شده، تأخیر دولتها در پرداخت سهم ۳ درصدی خود از حقبیمه تأمیناجتماعی در دورههای مختلف و تصویب قوانینی است که نرخ مؤثر بیمه را بدون جبران متناسب کاهش دادهاند. کنار هم قرار گرفتن این عوامل با افزایش سالمندان و بازنشستگان و کاهش تعداد بیمهپردازان، شکاف میان منابع و مصارف را عمیقتر میکند.
این ناترازی فقط به تراز مالی صندوقها محدود نمیشود؛ هرچه منابع پایدار ضعیفتر و تعهدات گستردهتر شود، توان صندوقها برای ایفای تعهدات اجتماعی نیز تحت فشار قرار میگیرد و پیامد آن میتواند در قدرت خرید بازنشستگان و کیفیت خدمات بازتاب یابد. بنابراین سالمندی جمعیت بخشی از مسئله آینده نظام تأمیناجتماعی و پایداری مالی آن است.
در کشور ۱۸ صندوق بازنشستگی، مجموعه بزرگی از بیمهپردازان و مستمریبگیران اصلی و تبعی را پوشش میدهند. اکثریت این صندوقها، از جمله صندوق بازنشستگی کشوری و صندوق کارکنان فولاد، قادر به تأمین حقوق و مزایا از منابع داخلی نیستند و در بودجه سالانه، مبالغی برای کمک به ایفای تعهدات آنها اختصاص مییابد. این اعتبارات طی سالیان روندی افزایشی داشته و صندوقهای دستگاهی نیز در بسیاری موارد کمبود خود را از دستگاه مادر جبران میکنند.
بخش قابل توجهی از منابع بودجه عمومی نیز صرف کمک به ایفای تعهدات صندوقهای بازنشستگی میشود و این هزینه روندی رو به رشد دارد. بنابراین ناترازی صندوقها از یک مسئله درونسازمانی فراتر رفته و به منابع عمومی و ظرفیت بودجه دولت نیز فشار وارد میکند.
فرصت محدود اصلاحات جمعیتی
در کنار این روند، آینده شاغلانی که امروز بیمه نمیپردازند نیز مهم است. برآورد مرکز آمار ایران، تعداد شاغلان را حدود ۲۵ میلیون نفر و پوشش بیمهای را حدود ۸۰ درصد نشان میدهد؛ یعنی بیش از ۵ میلیون شاغل غیربیمهپرداز وجود دارد که ممکن است در سالمندی با چالشهای حمایتی، معیشتی یا درمانی روبهرو شوند. بنابراین گسترش پوشش بیمهای هم منابع امروز صندوقها را تقویت میکند و هم از نیازهای حمایتی آینده میکاهد.
مسأله سالمندی جمعیت خودبهخود حل نمیشود. گزارش راه مواجهه با آن را در سیاستگذاری هوشمندانه، برنامهریزی بلندمدت و استفاده از «پنجره فرصت کنونی» برای کنترل پیامدهای آن جستوجو میکند. نزدیکتر کردن سن بازنشستگی به سن امید به زندگی و افزایش تدریجی آن، در کنار اجرای سیاستهای مشوق فرزندآوری برای کند کردن سرعت تغییرات جمعیتی، از جمله راهکارهای مطرحشده است. با این حال، زمان برای اصلاحات محدود است و پنجره موجود به سرعت در حال بسته شدن توصیف شده است.
قراییمقدم کاهش فرزندآوری را به تغییر ذهنیت زنان و مردان و نگرانی درباره چشمانداز آینده مرتبط میداند؛ روندی که به گفته او به کوچکتر شدن نیروی انسانی در سن کار و افزایش وزن جمعیت سالمند انجامیده است. از این منظر، سیاستگذاری درباره سالمندی ناگزیر به بازار کار، پوشش بیمهای، ساختار بازنشستگی و روند جمعیتی توجه دارد.
بخشی از راهحل در اختیار خود نظام بیمههای اجتماعی است. صندوقها نمیتوانند تغییرات جمعیتی را متوقف کنند، اما با اصلاحات سنجهای و کاهش اثر قوانین ناهمخوان با شرایط روز بازار کار و بازنشستگی میتوانند بخشی از فشار را مدیریت کنند. گزارش، گسترش پوشش بیمهای و اصلاحات سنجهای را از راهبردهای در دسترس برای تقویت رفاه و عدالت میداند.
راهکارهای گزارش در نهایت بر دو محور متمرکز میشود: رشد جمعیت شاغل و انجام اصلاحات بیمهای. با افزایش تعداد سالمندان، باید نیروی انسانی بیشتری در قالب بیمهشدگان جدید وارد بازار کار شود و اصلاحات بیمهای نیز به یک ضرورت جدی تبدیل شود. قراییمقدم معتقد است افزایش تعداد بیمهپردازان، مستقیماً تعادل میان درآمد و هزینه صندوقها را بهبود میدهد و امکان شکلگیری نهادهای پایدارتر بیمهای را بیشتر میکند.
سالمندی جمعیت در سطح اجتماعی نشانه افزایش طول عمر است؛ اما در نظام بازنشستگی، اگر با افزایش بیمهپردازان، توسعه اشتغال، گسترش پوشش بیمهای و اصلاح قواعد همراه نشود، شکاف منابع و مصارف را بیشتر میکند. مسئله اصلی این است که در اقتصادی با پایه بیمهای محدودتر، تعهدات رو به رشد این جمعیت با چه منابعی تأمین خواهد شد؛ پاسخی که به کیفیت اصلاحات امروز وابسته است.