تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی

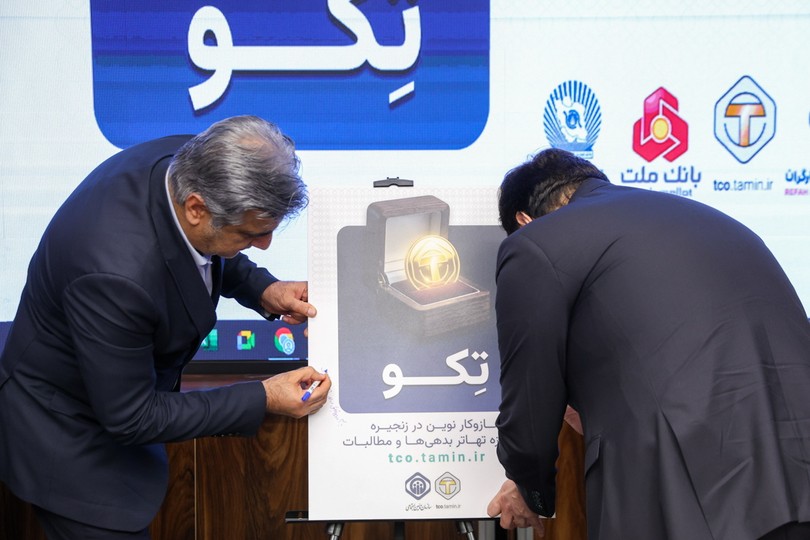
در اقتصادهایی که هر تأخیر در پرداخت میتواند زنجیرهای از توقف، بدهی و رکود را به راه اندازد، مسئله فقط کمبود منابع نیست؛ گاه منابع وجود دارند، اما در قالب مطالباتی قفلشده، امکان حرکت ندارند. سازمان تأمیناجتماعی نیز در مواجهه با حجم سنگین تعهدات خود، از مستمری تا درمان و از پیمانکاران تا مراکز طرف قرارداد، با همین مسئله روبهروست؛ جایی که تأخیر در تسویه، میتواند نقدینگی بنگاهها و استمرار خدمات را تحت فشار قرار دهد. در چنین نقطهای، سامانه «تِکو» کوششی برای تغییر صورت مسئله است: تبدیل مطالبات تأییدشده به داراییهایی قابل انتقال و نقدشونده و ایجاد بازاری که در آن طلبِ راکد بتواند پیش از سررسید نیز به ارزش اقتصادی تبدیل شود. اهمیت این سازوکار در آن است که سازمان را الزاماً به خلق نقدینگی جدید برای پرداخت بدهیها وابسته نمیکند، بلکه میکوشد ظرفیت مالی موجود در خود زنجیره را فعال سازد. پیمانکار میتواند طلب خود را به نقدینگی تبدیل کند، مرکز درمانی از مطالباتش برای ادامه فعالیت بهره بگیرد و دارنده جدید توکن نیز آن را برای تسویه تعهدات خود به کار گیرد. به این ترتیب، تِکو در نقطه تلاقی مدیریت نقدینگی، تأمین مالی زنجیرهای و حکمرانی نوین تعهدات اجتماعی قرار میگیرد؛ تلاشی برای آنکه بدهی، بهجای آنکه ترمز گردش اقتصادی باشد، به بخشی از موتور آن تبدیل شود.
طلبی که نقد میشود
سامانه «تِکو» را نمیتوان صرفاً یک ابزار حسابداری برای ثبت و تسویه مطالبات دانست؛ این سامانه در واقع تلاشی برای ایجاد یک شبکه مالی درونزنجیرهای است که در آن، طلبهای راکد پیمانکاران، تأمینکنندگان و مراکز طرف قرارداد سازمان تأمیناجتماعی، از یک رقم محبوس در دفاتر مالی به داراییهایی قابل انتقال، معامله و نقدشوندگی تبدیل میشوند. اهمیت این تغییر، در اقتصادی که طولانی شدن فرآیند پرداخت میتواند سرمایه در گردش بنگاهها را فرسوده کند، بیش از یک نوآوری فنی است. در سازوکار تِکو، برای مثال، طلب ۱۰۰ میلیارد تومانی که ممکن است در روندهای اداری و مالی ماهها در انتظار تسویه باقی بماند، به توکنی با ارزش اسمی ۱۱۰ میلیارد تومان و سررسید یکساله تبدیل میشود. این فاصله ۱۰ میلیارد تومانی، در منطق این ابزار، بازتاب ارزش زمانی پول و هزینه فرصت انتظار است که از ابتدا در ساختار اوراق لحاظ شده است. دارنده توکن در این مرحله دو مسیر اصلی پیشرو دارد: نگهداری آن تا سررسید و دریافت ارزش اسمی، یا عرضه آن در بازار ثانویه و تبدیل سریعتر دارایی به نقدینگی.
بازار ثانویه، حلقهای تعیینکننده در این زنجیره است. اگر توکن ۱۱۰ میلیارد تومانی، برای نمونه، به قیمت ۹۰ میلیارد تومان معامله شود، پیمانکار اولیه بدون انتظار برای سررسید به منابع مورد نیاز خود دست مییابد و خریدار نیز داراییای در اختیار میگیرد که میتواند برای تسویه بدهیهای بیمهای خود مورد استفاده قرار گیرد. به این ترتیب، یک طلب موجود در ترازنامه سازمان، در طول زنجیرهای از مبادلات، امکان ایفای چند تعهد مالی را پیدا میکند. بانکهای ملت، تجارت و رفاه نیز در این سازوکار، با ایفای نقشهای بازارسازی، پشتیبانی و پذیرش توکن بهعنوان وثیقه یا پشتوانه تسهیلات، میتوانند به تعمیق نقدشوندگی و افزایش اعتماد به این ابزار کمک کنند. هرچه بازار ثانویه شفافتر، کشف قیمت دقیقتر و دسترسی به خریداران آسانتر باشد، توکن تِکو از یک ابزار تسویه به یک ابزار واقعی مدیریت سرمایه در گردش نزدیکتر میشود.
البته موفقیت این مدل به نظارت مؤثر وابسته است؛ زیرا هر بازار ثانویهای، در صورت فقدان قواعد روشن، میتواند از هدف تأمین مالی فاصله بگیرد و به بستری برای سفتهبازی تبدیل شود. طراحی دقیق مقررات، شفافیت معاملات و هدایت منابع به سمت تولید و خدمات، شرط آن است که تِکو بتواند نقدینگی را در همان زنجیرهای به گردش درآورد که مطالبات و تعهدات در آن شکل گرفتهاند.
نقدینگی برای استمرار درمان
در زنجیره سلامت، تأخیر در پرداخت یک بدهی صرفاً یک مسئله حسابداری نیست؛ میتواند از بیمارستان و داروخانه تا شرکت دارویی و تأمینکننده تجهیزات، موجی از فشار نقدینگی ایجاد کند و در نهایت بر استمرار خدمت به بیمار اثر بگذارد. سازمان تأمیناجتماعی، با هزینه ماهانه حدود ۴۰ هزار میلیارد تومان در حوزه درمان، با شبکهای گسترده از مراکز درمانی، داروخانهها، آزمایشگاهها و تأمینکنندگان تجهیزات مواجه است؛ شبکهای که پایداری آن به جریان منظم منابع وابسته است. در چنین شرایطی، سامانه «تِکو» میتواند نقش یک ضربهگیر مالی را ایفا کند و بخشی از فشار ناشی از فاصله میان زمان ارائه خدمت و زمان تسویه مطالبات را کاهش دهد.
بر اساس این سازوکار، مرکز درمانی یا تأمینکنندهای که از سازمان تأمیناجتماعی طلب دارد، بهجای آنکه تمام ارزش طلب خود را تا زمان پرداخت نقدی بلوکهشده ببیند، میتواند آن را در قالب توکن تِکو وارد چرخه مبادله کند. این دارایی سپس قابلیت انتقال در زنجیره تأمین را پیدا میکند؛ بیمارستان میتواند از آن برای تسویه بدهی خود به شرکت دارویی استفاده کند، شرکت دارویی آن را به تأمینکننده مواد اولیه منتقل کند و تأمینکننده نیز در صورت پذیرش سازوکار، از آن برای ایفای تعهدات خود بهره بگیرد. به این ترتیب، طلب سازمان از یک رقم منتظر در صف پرداخت، به ابزاری برای حرکت منابع در شبکه درمان تبدیل میشود. مزیت اصلی این مدل، امکان شکلگیری «تهاتر زنجیرهای» بدون الزام به ورود پول نقد جدید در هر حلقه است. هر انتقال، بخشی از یک تعهد موجود را جابهجا میکند و به جای آنکه کمبود نقدینگی یک حلقه، کل زنجیره را متوقف کند، امکان توزیع فشار مالی میان بازیگران فراهم میشود. در مواردی نیز که یک مرکز درمانی به نقدینگی فوری نیاز دارد، بازار ثانویه و ظرفیت بانکهای طرف قرارداد میتواند امکان تنزیل اوراق و دسترسی سریعتر به منابع را فراهم کند. از این منظر، تِکو صرفاً ابزار تسویه مطالبات نیست؛ زیرساختی برای افزایش تابآوری مالی زنجیره درمان است. هرچه این زنجیره منسجمتر و شفافتر عمل کند، احتمال آنکه محدودیت نقدینگی به کاهش خدمات، تأخیر در تأمین دارو یا اختلال در فعالیت مراکز درمانی تبدیل شود، کاهش خواهد یافت.
گردش منابع، نه خلق پول
در اقتصادهایی که فشار کسری منابع میتواند به افزایش استقراض و تشدید فشارهای تورمی منجر شود، تفاوت میان «تزریق نقدینگی» و «فعالسازی نقدینگی موجود» اهمیتی بنیادین پیدا میکند. سامانه «تِکو» بر منطق دوم استوار است؛ یعنی بهجای آنکه برای تسویه مطالبات، الزاماً منابع پولی تازهای به اقتصاد تزریق شود، تلاش میکند تعهدات مالی موجود را به ابزارهایی قابل انتقال و قابل استفاده در زنجیره مبادلات تبدیل کند. به بیان دیگر، مسئله تِکو خلق یک منبع جدید نیست؛ افزایش قابلیت گردش منبعی است که پیشتر در قالب یک طلب یا بدهی بالفعل وجود داشته است.
در این سازوکار، طلب تأییدشده پیمانکار یا مرکز طرف قرارداد میتواند به داراییای تبدیل شود که در زنجیره اقتصادی قابلیت انتقال و استفاده دارد. پیمانکاری که بهجای انتظار برای دریافت نقدی، توکن خود را برای تسویه یک تعهد بیمهای یا مالی به کار میگیرد، عملاً بخشی از یک بدهی موجود را در شبکه جابهجا میکند. این جابهجایی، بدون آنکه الزاماً به خلق اعتبار جدید منجر شود، سرعت گردش تعهدات را افزایش میدهد و از قفل شدن سرمایه در گردش میکاهد. ظرفیت سالانه ۶۰ تا ۷۰ هزار میلیارد تومانی پیشبینیشده برای طرح تِکو، در صورت اجرای دقیق و مدیریتشده، میتواند ظرفیت قابلتوجهی برای سازماندهی منابع درونزنجیرهای ایجاد کند. اهمیت این ظرفیت، صرفاً در رقم آن نیست؛ بلکه در امکان کاهش فاصله میان زمان ایجاد تعهد و زمان ایفای آن است. هرچه این فاصله کوتاهتر شود، فشار ناشی از انباشت مطالبات بر پیمانکاران و ارائهدهندگان خدمات نیز کاهش مییابد.
بازار ثانویه نیز در این میان نقشی تعیینکننده دارد. امکان کشف قیمت و انتقال توکن، به طلبی که پیشتر فاقد نقدشوندگی بود، ارزش مبادلهای میبخشد. از این منظر، تِکو تلاشی برای تغییر شیوه مدیریت کسری نقدی است: بهجای آنکه کمبود نقدینگی مستقیماً به تأخیر در پرداخت یا استقراض بیشتر منتهی شود، بخشی از ظرفیت مالی نهفته در تعهدات موجود فعال میشود. البته تأکید بر «غیرتورمزا بودن» این سازوکار باید مشروط به طراحی دقیق، عدم خلق اعتبار مازاد و رعایت ضوابط پولی و بانکی باشد. مزیت اصلی تِکو در همین نقطه نهفته است: بازآرایی هوشمندانه تعهدات، افزایش سرعت گردش منابع و تبدیل بدهیهای موجود به ابزاری برای تداوم فعالیت اقتصادی.
شفافیت در مدار اعتماد
سامانه «تِکو» تنها یک ابزار برای جابهجایی مطالبات نیست؛ طراحی آن تلاشی برای ایجاد یک زیرساخت مالی شفاف و قابل رصد در مقیاسی بزرگ است. استقرار این سامانه بر بستر بلاکچین بسته و تحت نظارت، امکان ثبت و رهگیری تراکنشها، انتقال مالکیت توکنها و فرایند تهاتر را فراهم میکند. در چنین ساختاری، هر مبادله در شبکه ثبت میشود و امکان دستکاری سوابق یا ابهام در مسیر انتقال دارایی کاهش مییابد. حضور سازمان تأمیناجتماعی، بانکهای عامل و شبکه پرداخت الکترونیک نیز میتواند به شکلگیری یک زنجیره مشخص از نقشها و مسئولیتها کمک کند.
فاز نخست تِکو با تمرکز بر مطالبات بالاتر از ۱۰۰ میلیون تومان، گامی آزمایشی اما معنادار در مسیر دیجیتالی کردن مدیریت تعهدات سازمان است. اهمیت این مرحله، بیش از حجم اولیه معاملات، در آزمودن سازوکاری است که بتواند میان ثبت یک طلب، انتقال آن، کشف ارزش و نهایتاً تسویه تعهدات ارتباطی منسجم ایجاد کند. احراز هویت دقیق و مدیریت سطح دسترسی نیز در این مدل، بخشی از سازوکار اعتمادسازی میان ذینفعان است؛ اعتمادی که پیششرط شکلگیری هر بازار مالی پایدار محسوب میشود.
تعهدات در خدمت توسعه
توکنهای تِکو در این مدل، صرفاً رسید دیجیتال یک بدهی نیستند؛ بلکه داراییهایی طراحی شدهاند که قابلیت نگهداری، انتقال، فروش و استفاده بهعنوان پشتوانه مالی را دارند. حتی مشوقهایی مانند عضویت در باشگاه مشتریان یا خرید برخی کالاها با تخفیف، میتواند به افزایش جذابیت اقتصادی این ابزار و تقویت تقاضا برای آن کمک کند. هرچه کاربردپذیری توکن بیشتر شود، فاصله میان «طلب ثبتشده» و «دارایی قابل استفاده» نیز کوتاهتر خواهد شد.
اهمیت راهبردی تِکو اما فراتر از خود سامانه است. این تجربه میتواند الگویی برای نهادهای بزرگ عمومی و دولتی باشد که با انباشت مطالبات و تعهدات و محدودیت نقدینگی مواجهاند. مدیریت ناترازی الزاماً به معنای انقباض، کاهش خدمات یا انتقال فشار مالی به زنجیره تأمین نیست؛ بخشی از راهحل میتواند در بازآرایی هوشمندانه تعهدات و تبدیل آنها به ابزارهای قابل گردش قرار داشته باشد. در این نگاه، فناوری زمانی ارزش واقعی خود را نشان میدهد که از سطح دیجیتالی کردن فرایندها فراتر رود و به افزایش تابآوری مالی و استمرار خدمت کمک کند. تِکو نیز در صورت استقرار دقیق، میتواند گامی در همین مسیر باشد: تبدیل تعهدات مالی به ظرفیت گردش منابع و پیوند دادن فناوری با پایداری خدمات اجتماعی.
اعتماد، زیربنای هر بازار مالی پایدار است و بدون شفافیت، ابزارهای نوین نمیتوانند به زیرساختی کارآمد برای مبادله تبدیل شوند. دسترسی دقیق به اطلاعات مطالبات، سررسیدها، نرخهای تنزیل و سوابق معاملات، تصمیمگیری را هوشمندتر و بازار را عمیقتر میکند. در گام بعد، رتبهبندی اعتباری خریداران و دارندگان داراییهای دیجیتال میتواند هزینه تأمین مالی را کاهش داده و دسترسی بنگاههای کوچکتر به منابع را تسهیل کند. قراردادهای هوشمند نیز با امکان پرداخت مرحلهای و تسویه خودکار، جریانهای مالی را پیشبینیپذیرتر خواهند کرد. برایند این تحول، گذار از تسویههای سنتی به حکمرانی مالی دادهمحور است؛ الگویی که در آن فناوری، نه هدف، بلکه ابزاری برای افزایش تابآوری اقتصادی، کاهش ریسک و استمرار خدمات اجتماعی خواهد بود.