تامین ۲۴
پایگاه خبری رفاه و تأمین اجتماعی

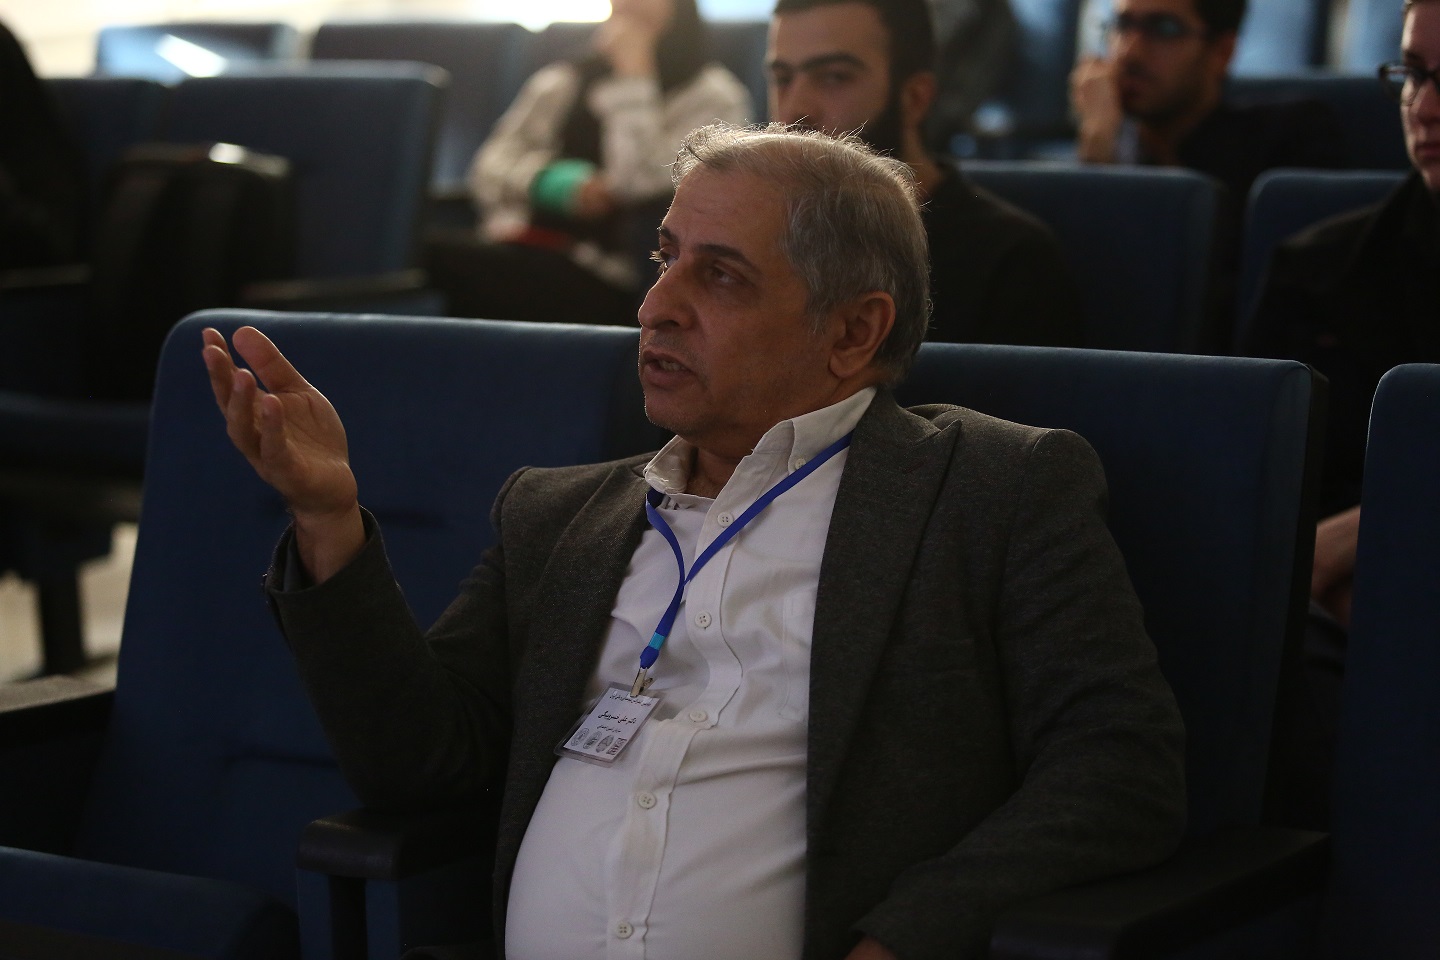
رئیس اداره محاسبات و راهکارهای تحلیلی بیمه سازمان تأمین اجتماعی با تشریح ابعاد اثرگذاری جنگ بر صندوقهای بازنشستگی، بر ضرورت استفاده از مدلهای کمی و بیمهسنجی برای ارزیابی پیامدهای بحران تأکید کرد و گفت: برای سنجش دقیق آثار جنگ، باید وضعیت مالی صندوق در شرایط عادی با وضعیت آن در سناریوهای مختلف بحران مقایسه شود تا مشخص شود شوکهای ناشی از جنگ چه میزان بر منابع، مصارف، تعهدات و زمان بروز کمبود نقدینگی اثر میگذارند.
علی خسروبیگی، رئیس اداره محاسبات و راهکارهای تحلیلی بیمه سازمان تأمین اجتماعی در نشست «اثرسنجی جنگهای اخیر بر صندوقهای بازنشستگی از منظر بیمسنجی» با اشاره به ضرورت تبدیل موضوع جنگ و پیامدهای آن از یک بحث کلی درباره ریسکها به تحلیلی کمی و قابل اندازهگیری، اظهار کرد: هدف از مدلسازی بیمهسنجی، پیشبینی قطعی زمان وقوع جنگ یا میزان خسارتهای ناشی از آن نیست، بلکه باید مشخص شود در صورت وقوع مجموعهای از شوکها، منابع، مصارف و تعهدات صندوق چه تغییری خواهند کرد و صندوق تا چه اندازه توانایی ادامه پرداخت مستمریها را حفظ خواهد کرد.
وی با تأکید بر اینکه نباید تمام کسری منابع صندوقهای بازنشستگی را به جنگ نسبت داد، توضیح داد: برای ارزیابی آثار بحران، ابتدا باید یک مسیر مبنا طراحی شود؛ مسیری که وضعیت صندوق را با در نظر گرفتن مشکلات موجود و فرضهای جاری، اما بدون اعمال شوکهای اضافی ناشی از جنگ، پیشبینی کند. سپس همان مدل با فرضهای مربوط به سناریوی جنگ اجرا میشود و اختلاف میان این دو مسیر، اثر سناریویی بحران را نشان میدهد.
خسروبیگی برای توضیح این موضوع به یک مثال اشاره کرد و گفت: اگر براساس مسیر مبنا، صندوق در سال دهم با کمبود نقدینگی مواجه شود، اما در سناریوی جنگ این اتفاق در سال ششم رخ دهد، میتوان نتیجه گرفت که تحت فرضهای مدل، بحران چهار سال زمان بروز کمبود منابع را جلو انداخته است. این به معنای آن نیست که تمام کمبود منابع صندوق ناشی از جنگ بوده، بلکه نشاندهنده اثر افزایشی بحران بر مشکلات و ناترازیهای موجود است.
چهار مؤلفه اصلی در مدل بیمهسنجی آثار جنگ
رئیس اداره محاسبات و راهکارهای تحلیلی بیمه سازمان تأمین اجتماعی در ادامه، مدل پیشنهادی برای سنجش آثار جنگ بر صندوقهای بازنشستگی را متشکل از چهار بخش اصلی دانست و اظهار کرد: نخستین بخش، جمعیت صندوق است که تعداد بیمهپردازان، بازنشستگان، ازکارافتادگان و بازماندگان را دربرمیگیرد. در این بخش باید بررسی شود که جنگ چگونه بر ورود و خروج افراد از نظام بیمهای، وضعیت اشتغال و انتقال افراد میان گروههای مختلف اثر میگذارد.
وی افزود: در محاسبات جمعیتی باید به این نکته توجه داشت که فوت یک بیمهشده یا مستمریبگیر لزوماً به معنای حذف تعهد صندوق نیست؛ چراکه ممکن است در پی آن، تعهد پرداخت مستمری به بازماندگان ایجاد شود. بنابراین، آنچه اهمیت دارد محاسبه اثر خالص این تغییرات بر جمعیت و تعهدات صندوق است.
خسروبیگی، منابع مالی را دومین مؤلفه مدل معرفی کرد و گفت: درآمد حق بیمه صرفاً تابع تعداد بیمهشدگان نیست، بلکه دستمزد مشمول کسر حق بیمه، نرخ حق بیمه و میزان وصول واقعی آن نیز در تعیین منابع صندوق نقش دارند. ممکن است فرد همچنان در فهرست بیمهشدگان قرار داشته باشد، اما به دلیل اختلال در فعالیت اقتصادی یا مشکلات کارفرما، حق بیمه مربوط به او پرداخت نشود. از این رو، در مدلسازی باید میان تعداد بیمهشدگان و میزان واقعی وصول حق بیمه تفکیک قائل شد.
وی همچنین با اشاره به نقش کمکهای دولت در تأمین منابع صندوقها تصریح کرد: کمکهای دولتی نیز باید به دو بخش تعهدشده و مبالغی که عملاً به صندوق پرداخت و دریافت شدهاند، تفکیک شوند؛ زیرا صرف وجود یک تعهد مالی در اسناد و قوانین، به معنای دسترسی صندوق به منابع نقدی آن نیست.
به گفته این کارشناس، سومین بخش مدل به مزایا و تعهدات صندوق اختصاص دارد. در این بخش باید پرداختهای مربوط به بازنشستگی، ازکارافتادگی و مستمری بازماندگان بهصورت جداگانه پیشبینی شوند. همچنین رشد مستمریها نباید بهطور خودکار معادل نرخ تورم در نظر گرفته شود، بلکه مقررات مربوط به تعدیل مستمری و احتمال تأخیر در اجرای آن نیز باید در محاسبات لحاظ شود.
خسروبیگی، داراییهای صندوق را چهارمین مؤلفه مدل برشمرد و خاطرنشان کرد: در این بخش، بازده سرمایهگذاریها، میزان نقدشوندگی داراییها و امکان تبدیل آنها به منابع قابل استفاده برای پرداخت مستمری اهمیت دارد. در شرایط بحران، صرف برخورداری از دارایی کافی نیست و باید مشخص شود چه میزان از این داراییها در زمان مورد نیاز قابلیت تبدیل به وجه نقد و تأمین تعهدات جاری را دارند.
تجربه کشورهای درگیر جنگ
رئیس اداره محاسبات و راهکارهای تحلیلی بیمه سازمان تأمین اجتماعی در بخش دیگری از سخنان خود به تجربه کشورهای درگیر جنگ اشاره کرد و گفت: بررسی تجربههای بینالمللی میتواند به شناسایی متغیرهای مؤثر در مدل بیمهسنجی کمک کند، هرچند نباید ضرایب و مفروضات مربوط به کشورهای دیگر را بدون توجه به تفاوت ساختارهای اقتصادی و بیمهای، مستقیماً به صندوقهای داخلی تعمیم داد.
وی با اشاره به تجربه اوکراین اظهار کرد: این تجربه نشان میدهد که وقوع جنگ الزاماً به توقف سراسری پرداخت مستمریها منجر نمیشود. بر اساس گزارش بانک جهانی در مارس ۲۰۲۴، سهم مستمریهای پرداختشده بهموقع در پایان دسامبر ۲۰۲۳ در اوکراین ۹۹٫۶ درصد اعلام شده است. با این حال، پرداخت منظم مستمری بهتنهایی به معنای خوداتکایی مالی صندوق نیست و باید مشخص شود منابع مورد استفاده برای پرداختها از محل حق بیمه تأمین شدهاند یا حمایتهای بودجهای و خارجی در تداوم آن نقش داشتهاند.
خسروبیگی با اشاره به تجربه کرواسی نیز گفت: اختلافهای مربوط به مستمریهای پرداختنشده و اختلال در انتقال وجوه نشان میدهد که توقف یا تأخیر در پرداخت را نباید به معنای حذف تعهدات صندوق تلقی کرد. در مدل بیمهسنجی باید میان مزایای تعلقگرفته، مبالغ پرداختشده و مطالبات معوق تفکیک روشنی وجود داشته باشد.
وی درباره تجربه سوریه نیز خاطرنشان کرد: تأکید سازمان بینالمللی کار بر تداوم فعالیت نظام بیمه اجتماعی در طول درگیریها، اهمیت ظرفیت اجرایی و عملیاتی صندوقها را نشان میدهد. حفظ سوابق بیمهای، استمرار وصول حق بیمه، احراز هویت بیمهشدگان و مستمریبگیران و حفظ شبکه پرداخت از جمله موضوعاتی هستند که در شرایط جنگی میتوانند با اختلال مواجه شوند.
به گفته وی، بنابراین مدل ارزیابی آثار جنگ نباید صرفاً بر متغیرهای اقتصادی و مالی متمرکز باشد، بلکه باید توان عملیاتی و اجرایی نظام بیمه اجتماعی را نیز در محاسبات خود لحاظ کند.
سه سناریو برای ارزیابی آثار بحران بر صندوقها
خسروبیگی در تشریح سناریوهای پیشنهادی برای اجرای مدل بیمهسنجی گفت: میتوان سه مسیر اصلی را برای بررسی آثار جنگ در نظر گرفت. مسیر نخست، مسیر مبناست که در آن وضعیت صندوق بر اساس فرضها و شرایط جاری پیشبینی میشود. مسیر دوم، سناریوی بحران محدود است که در آن اختلالها بهصورت موقت ایجاد شده و پس از مدتی بازگشت تدریجی به شرایط عادی اتفاق میافتد. مسیر سوم نیز سناریوی بحران طولانی است که با اختلالهای شدیدتر و روند بازیابی کندتر همراه خواهد بود.
وی افزود: در هر یک از این سناریوها باید متغیرهایی مانند رشد دستمزدها و مستمریها، میزان وصول حق بیمه، بازده داراییها، تغییرات جمعیتی و زمان دریافت کمکهای دولتی مشخص شود. نکته مهم آن است که شدت شوک و مدت تداوم آن از یکدیگر تفکیک شوند؛ زیرا اگر فرضهای نامساعد برای تمام دوره پیشبینی ثابت باقی بمانند، در واقع یک وضعیت تنش ماندگار را مدلسازی کردهایم و نمیتوان آن را صرفاً پیامد یک جنگ کوتاهمدت دانست.
رئیس اداره محاسبات و راهکارهای تحلیلی بیمه سازمان تأمین اجتماعی ادامه داد: برای ارائه ارزیابی اولیه، استفاده از یک مدل قطعی و شفاف به همراه تحلیل حساسیت میتواند کفایت کند. در مراحل بعد نیز، در صورت دسترسی به مفروضات آماری معتبر، امکان استفاده از شبیهسازیهای تصادفی برای بررسی طیف گستردهتری از شرایط وجود خواهد داشت.
شاخص های کلیدی برای سنجش تابآوری صندوقهای بازنشستگی
خسروبیگی با تأکید بر ضرورت ارائه خروجیهای کاربردی و قابل استفاده برای تصمیمگیری، اظهار کرد: نتایج مدل بیمهسنجی نباید صرفاً به مجموعهای از اعداد و محاسبات پیچیده محدود شود، بلکه باید بتواند تصویری روشن از وضعیت مالی و توان پرداخت صندوق ارائه دهد.
وی پنج شاخص را برای ارزیابی وضعیت صندوقها در شرایط بحران ضروری دانست و گفت: نخست باید مشخص شود چه سهمی از مزایای صندوق از محل حق بیمههای وصولشده پوشش داده میشود. دوم، میزان نیاز نقدینگی صندوق در ماهها و سالهای پیشرو باید برآورد شود. سوم، تغییرات ارزش فعلی تعهدات و وضعیت تأمین مالی صندوق باید مورد بررسی قرار گیرد. چهارم، میزان افزایش نیاز به کمک دولت یا تأمین مالی اضطراری باید مشخص شود و در نهایت، زمان بروز کمبود منابع و میزان جلو افتادن آن نسبت به مسیر مبنا باید محاسبه شود.
وی همچنین با اشاره به اهمیت اعتبار دادهها در تحلیلهای بیمهسنجی تصریح کرد: در ارائه نمونههای عددی باید بهروشنی اعلام شود که اعداد مورد استفاده صرفاً جنبه آموزشی دارند. برای دستیابی به نتایج قابل اتکا درباره یک صندوق واقعی، دسترسی به اطلاعات جمعیتی، مقررات مزایا، آمار وصول واقعی حق بیمه، وضعیت داراییها و روش هزینهیابی و محاسبات بیمهسنجی ضروری است.
ضرورت ایجاد داشبورد بحران در گزارشهای بیمهسنجی
رئیس اداره محاسبات و راهکارهای تحلیلی بیمه سازمان تأمین اجتماعی در جمعبندی سخنان خود، بر ضرورت تفکیک سه مفهوم ادامه پرداخت مستمری، پایداری مالی صندوق و حفظ قدرت خرید مستمریبگیران تأکید کرد و گفت: این سه موضوع نباید با یکدیگر اشتباه گرفته شوند؛ چراکه ممکن است پرداخت مستمریها همچنان ادامه داشته باشد، اما وضعیت مالی صندوق تحت فشار قرار گیرد یا قدرت خرید مستمریبگیران کاهش یابد.
خسروبیگی پیشنهاد کرد بهمنظور افزایش آمادگی صندوقهای بازنشستگی در مواجهه با بحران، یک داشبورد بحران به گزارشهای بیمهسنجی اضافه شود تا شاخصهایی مانند میزان وصول حق بیمه، وضعیت پرداخت مستمریها، نقدینگی در دسترس، مطالبات و معوقات، میزان وابستگی به کمکهای دولت و نتایج سناریوهای مختلف بهصورت مستمر پایش شوند.
وی در پایان خاطرنشان کرد: ارزش واقعی مدل بیمهسنجی در تولید اعداد نگرانکنندهتر یا ارائه پیشبینیهای قطعی نیست، بلکه در این است که نشان دهد تحت چه فرضهایی، در چه زمانی و به چه میزان کمبود منابع ایجاد خواهد شد و چه تصمیمها و اقداماتی میتواند از شدت آن بکاهد. چنین رویکردی به صندوقهای بازنشستگی کمک میکند تا بهجای واکنش دیرهنگام به بحران، برای مدیریت پیامدهای آن برنامهریزی و تصمیمگیری کنند.